Cartão de crédito alta renda cobra caro e promete muito, mas quase ninguém senta e faz a conta de quanto ele devolve no fim do ano. Foi isso que eu fiz aqui: coloquei 26 cartões de alta e altíssima renda na mesma régua, com o mesmo gasto mensal, o mesmo critério de anuidade e o mesmo valor de milha, pra descobrir qual realmente se paga.
O resultado é mais desconfortável do que parece. Entre o primeiro e o último dessa lista, a diferença passa de R$ 26 mil por ano, com exatamente o mesmo gasto que você já faz hoje no cartão. E, mais importante: o melhor cartão não é o mesmo em todas as faixas de gasto. O que ganha pra quem gasta R$ 20 mil por mês não é o mesmo que ganha pra quem gasta R$ 50 mil.
Neste post eu vou abrir as quatro faixas que testei, R$ 20 mil, R$ 30 mil, R$ 40 mil e R$ 50 mil de fatura por mês, mostrar quem sobe e quem desce em cada uma, e explicar o que faz um cartão de R$ 25 mil de anuidade fazer sentido pra uma pessoa e ser prejuízo puro pra outra.
Como eu fiz a conta (e por que isso importa mais que o ranking)
Antes de qualquer tabela, o critério. Um ranking de cartão só vale alguma coisa se você souber exatamente o que entrou na conta, porque é fácil fazer qualquer cartão parecer bom escolhendo a premissa certa.
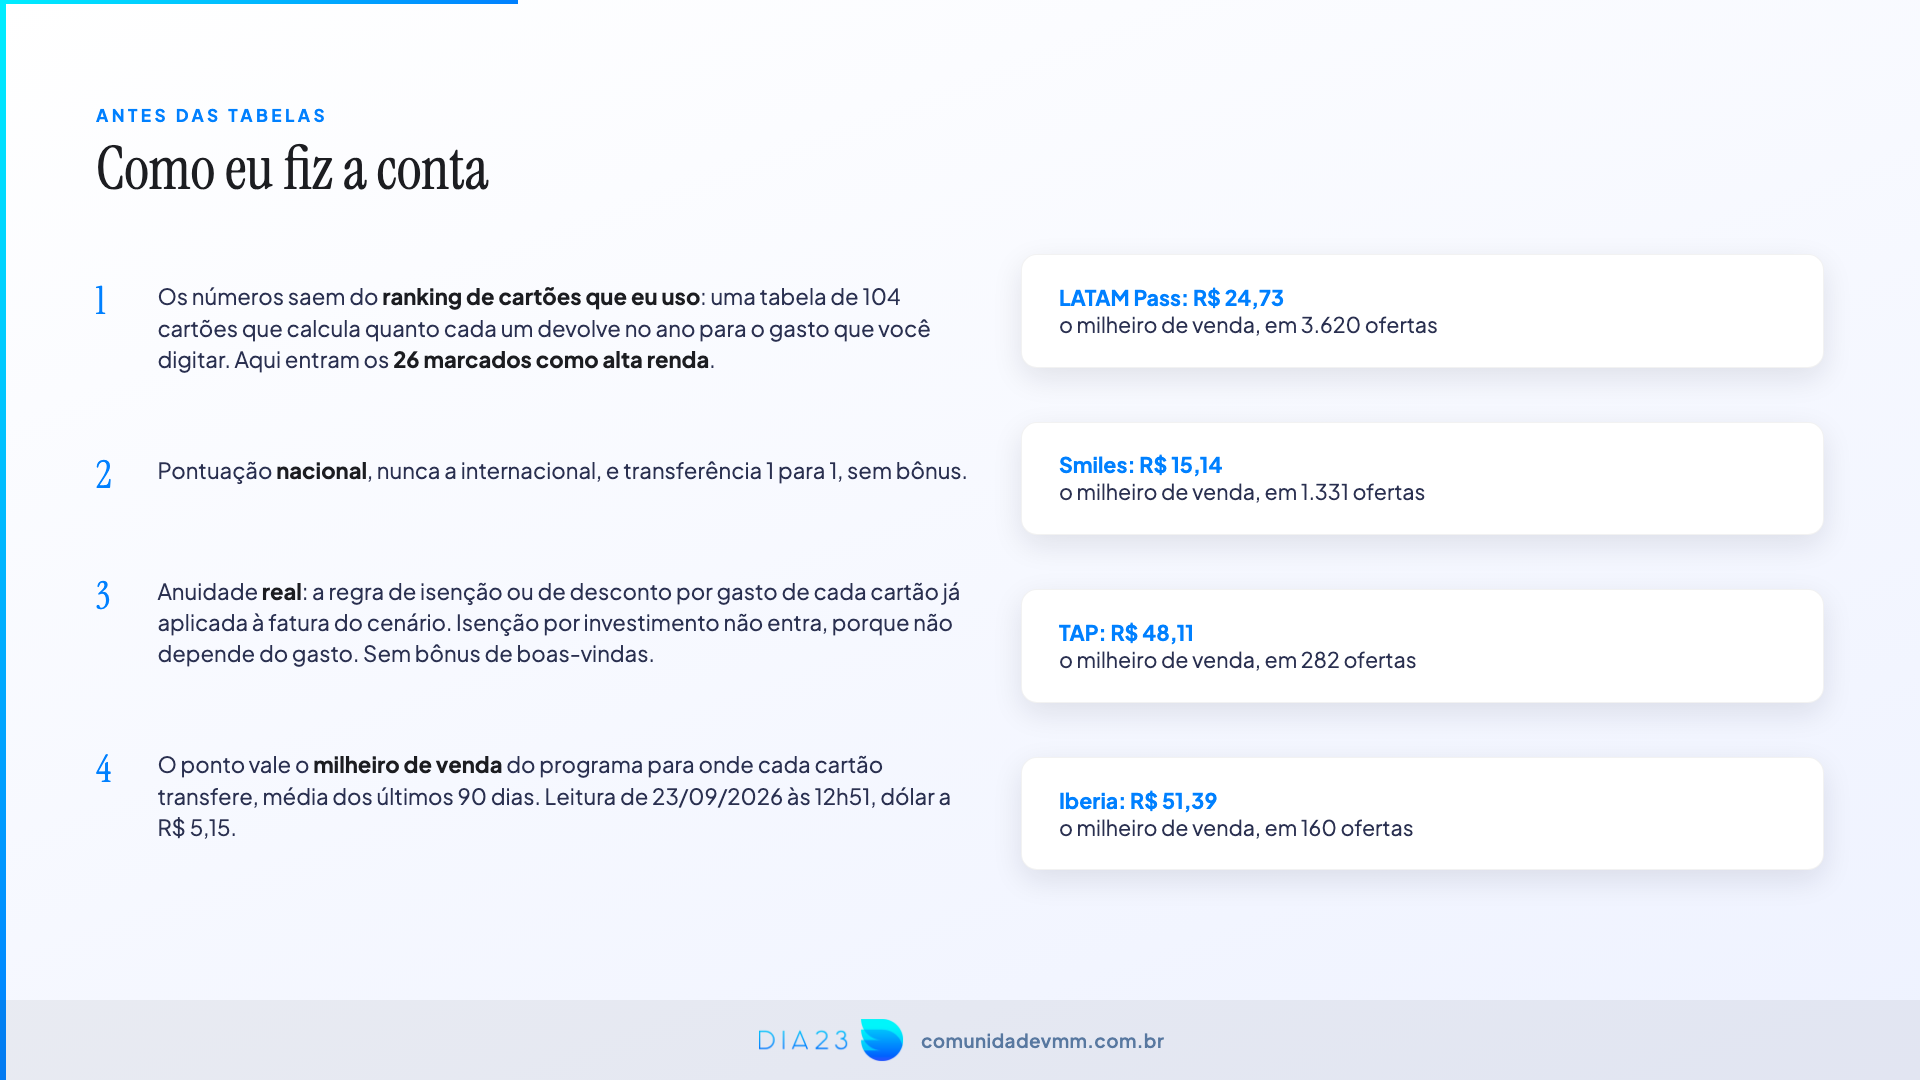
Os números saem do comparador de cartões da plataforma VMM, que hoje tem 104 cartões de crédito cadastrados e detalhados. Desses, cerca de 26 são classificados como alta renda ou altíssima renda, e são esses que entram aqui.
A conta é sempre a mesma, pra todos:
- O gasto é mensal, mas o resultado é anual. Não é “quanto rende este mês”, é quanto aquele gasto devolve ao longo de doze meses seguidos.
- A pontuação considerada é a nacional, nunca a internacional, que é sempre maior e distorceria o comparativo.
- A anuidade entra como custo real, já aplicando a regra de isenção ou de desconto por gasto de cada banco naquela faixa de fatura. Se o cartão isenta com R$ 20 mil e o cenário é R$ 20 mil, a anuidade some da conta.
- O ponto é valorizado pelo milheiro de VENDA, não pelo de promoção.
Esse quarto item é o que mais muda resultado e o que menos gente faz. O milheiro de promoção é quanto custa comprar mil milhas numa transferência bonificada. O milheiro de venda é quanto o mercado paga por mil milhas suas. Como aqui a pergunta é “quanto esse cartão devolve pra mim”, o número honesto é o de venda: é o único que você consegue realizar.
Os valores que eu usei na gravação, com base nas ofertas reais do nosso balcão de milhas:
| Programa | Milheiro de venda | Base |
|---|---|---|
| LATAM Pass | R$ 24,76 | mais de 2.800 ofertas |
| Smiles | R$ 15,13 | ofertas do balcão |
| TAP Miles&Go | R$ 47,59 | 288 ofertas no período |
| AAdvantage | cerca de R$ 84 | 81 ofertas no período |
Repare na diferença de liquidez entre a TAP e o AAdvantage: 288 ofertas contra 81. A milha do AAdvantage é a mais cara da lista, e é justamente a mais difícil de vender. Isso não aparece em ranking nenhum, e pesa bastante na hora de transformar ponto em dinheiro.
Gastando R$ 20 mil por mês: o Porto Bank lidera
Nessa primeira faixa, o topo do ranking fica com o Porto Bank, e por um motivo bem específico: é exatamente em R$ 20 mil de fatura que ele muda de patamar.
Abaixo desse gasto, o cartão pontua 2,5 pontos por dólar. A partir de R$ 20 mil por mês, ele passa a pontuar 3 pontos por dólar. Somando isso à anuidade isenta nessa faixa, ele fecha o ano com retorno acima de R$ 7.800.
Os detalhes que sustentam esse resultado:
- Isenção clara e generosa: R$ 10 mil de fatura por mês já isenta a anuidade. Por investimento, o corte subiu: eram R$ 100 mil, hoje são R$ 200 mil aplicados na Porto.
- Até 3 adicionais sem anuidade, e cada um deles com os mesmos benefícios de sala VIP do titular.
- Transfere para Azul, Smiles, LATAM Pass e TAP. É essa última parceria que sustenta o retorno alto, porque a milha TAP é cara.
- Sala VIP mudou: a parceria com o Priority Pass acabou em 2025. Hoje são 6 acessos por ano de Dragon Pass, contra os 10 acessos antigos.
É um cartão difícil de conseguir, e depende de relacionamento com o gerente. Tem gente que consegue as duas bandeiras, Visa e Mastercard; eu tenho só a versão Visa Infinite.
Em segundo: C6 Carbon com o acelerador
O C6 Carbon aparece logo atrás, mas só quando você liga o acelerador do C6, que custa R$ 350 por mês. Com ele, você consegue acumular milha TAP a cerca de R$ 35 o milheiro, bem abaixo dos R$ 47,59 que o mercado paga.
A conta precisa ser feita inteira, e é aqui que muita gente erra: o cartão acumula pouco mais de R$ 11 mil em milhas no ano, mas você paga R$ 350 por mês pelo acelerador, ou R$ 4.200 no ano. Descontando isso, o retorno real fica acima de R$ 7 mil. Continua ótimo, mas não são os R$ 11 mil que aparecem na primeira linha.
A anuidade do Carbon em si isenta com R$ 8 mil de fatura, então ela não pesa nessa faixa.
Em terceiro: Santander AAdvantage Black
O Santander AAdvantage Black é um cartão que eu tenho e gosto, e ele entra no pódio por causa da milha cara do AAdvantage, não por causa da pontuação, que é de 2 pontos por dólar.
O problema dele é a anuidade: ele não isenta em nenhuma faixa de gasto. Não importa se você faz R$ 20 mil, R$ 30 mil ou R$ 40 mil por mês, a anuidade de R$ 1.632 continua lá. O retorno bruto em milhas passa de R$ 7 mil, e depois de descontar a anuidade ele fecha acima de R$ 6 mil.
Quando entram os cartões de altíssima renda
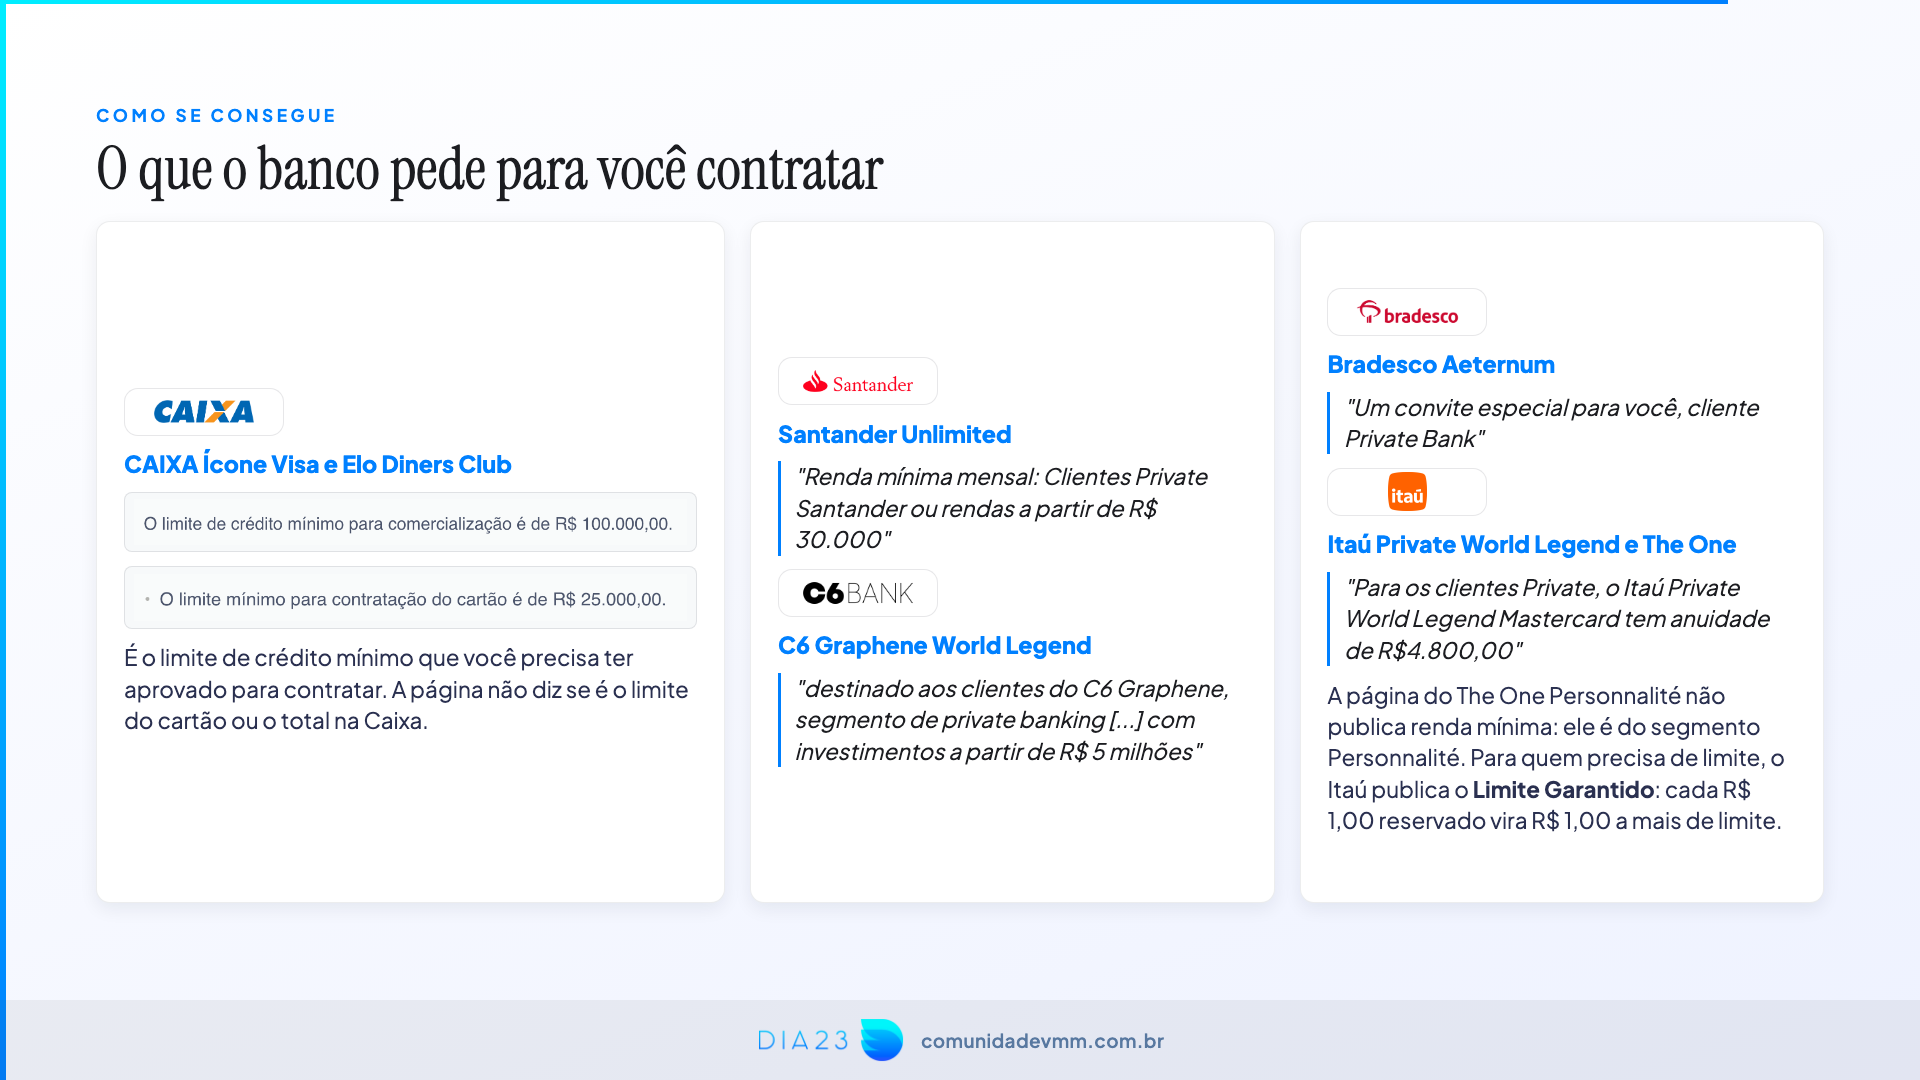
Ligando o filtro de altíssima renda no comparador, o ranking muda de cara. São cartões que pedem gasto comprovado muito maior, investimento parrudo, ou simplesmente convite do banco.
C6 Graphene World Legend
O C6 apresentou esse cartão como a evolução do Graphene, e o Graphene continua existindo. O World Legend é a categoria máxima da Mastercard, em cartão de metal.
- Desde 26 de junho, pontua 5 pontos por dólar em compras nacionais e 8 no exterior. Antes eram 4.
- Anuidade de R$ 3.960 por ano.
- Não tem isenção por gasto. A única isenção é por investimento, e o corte é de R$ 5 milhões no C6.
- É por convite, e exige relacionamento de investimento no banco.
- Acesso ilimitado e gratuito a salas VIP pelo LoungeKey.
Cartão World Legend também abre portas que o Infinite comum não abre, como a sala Taste of Priceless em Guarulhos, com menu assinado por chef. E não é exclusividade do C6: Itaú, Banco do Brasil e BTG também têm suas versões World Legend.
Bradesco The Centurion Card
Esse é o cartão mais desejado da lista e o de anuidade mais salgada: R$ 25 mil por ano sem desconto, sem margem de negociação.
Ele sobe no ranking por causa do primeiro ano, não do funcionamento normal. O bônus de boas-vindas dá 300 mil pontos Livelo Especial, que valem mais de R$ 14 mil na conta, e esses pontos têm um privilégio que nenhum outro Livelo tem hoje: o The Centurion ainda transfere Livelo para a TAP, coisa que a Livelo comum deixou de fazer.
É a versão Black da Amex dentro do Bradesco. A versão Platinum, o The Platinum Card, pontua 2,2 pontos por dólar e acumula na Livelo normal.
Itaú Private World Legend
Mesma lógica do C6: 5 pontos por dólar, Mastercard World Legend, transfere para a TAP. A anuidade é de R$ 4.800, um pouco mais alta que a do C6, e é só por isso que ele fica atrás no primeiro ano.
Gastando R$ 30 mil por mês: entra o Revolut Ultra
Subindo o gasto para R$ 30 mil, o C6 Graphene World Legend assume a liderança, quase empatado com o Itaú Private, que fica logo atrás só por causa da anuidade mais alta. O Porto Bank continua no pódio.
A novidade dessa faixa é o Revolut Ultra aparecendo na quinta posição.
O Ultra é o plano de assinatura mais caro da Revolut, e a assinatura fica isenta com R$ 30 mil de fatura fechada no mês. É exatamente por isso que ele só passa a fazer sentido nessa faixa: abaixo dela, você paga o plano.
O que ele entrega:
- 3 pontos por dólar no crédito e 1,5 ponto no débito, o que é raro: quase nenhum cartão pontua no débito.
- RevPoints transfere 1 para 1 para a Iberia Plus, e hoje também para LATAM Pass e Smiles.
- Sala VIP ilimitada, mas só para o titular. Acompanhante não entra.
- Spread zero e IOF zero no câmbio dentro de um limite mensal generoso.
- Conta que rende até 120% do CDI.
- Cartão físico de platina, Visa Infinite.
Nessa mesma faixa aparece o Santander Unlimited, com 3 pontos por dólar e isenção de anuidade também com R$ 30 mil de fatura.
Gastando R$ 40 mil por mês: a isenção vira o fator decisivo
Em R$ 40 mil, o Itaú World Legend assume a primeira posição. O motivo é simples e vale guardar: nessa fatura, o Itaú isenta a anuidade dele. A política de isenção por gasto do Itaú é clara mesmo nos cartões de topo, o que não acontece na versão Private.
Também entra aqui o Itaú Personnalité Mastercard The Essential: quem é nível 4 ou 5 no Itaú consegue subir a pontuação para 2,6 pontos por dólar e isentar a anuidade.
E aparecem dois cartões Visa Infinite que merecem atenção porque são bem mais acessíveis que os World Legend e pontuam igual a eles:
Banco do Brasil Altus
5 pontos por dólar, isenção de anuidade nessa faixa de gasto, retorno de pouco mais de R$ 11.400 no ano. Ele só não fica em posição melhor porque o Banco do Brasil não transfere para a TAP nem para nenhum programa de milheiro mais alto: o caminho dele é a LATAM Pass.
Caixa Ícone
Mesma história do Altus em retorno, pouco acima de R$ 11.400 transferindo para a LATAM Pass, e 5 pontos por dólar, só que com um pacote de benefícios bem mais completo:
- Isenta a anuidade com R$ 25 mil de fatura por mês, e já dá 50% de desconto com R$ 12.500.
- Cliente private da Caixa tem isenção total.
- 5 cartões adicionais gratuitos.
- Sala VIP ilimitada para o titular, mais 20 convidados por ano, sendo 10 de Dragon Pass e 10 de LoungeKey. O portador tem acesso ilimitado nas duas redes.
- IOF zero em compra internacional até janeiro de 2027.
- Transfere para LATAM, Smiles e Azul na razão de 1 para 1, e a Caixa costuma fazer promoções generosas de bônus no aniversário dela, em janeiro.
Uma ressalva importante: a transferência da Caixa para a TAP virou 2 para 1 e deixou de compensar. São duas milhas na Caixa para uma na TAP.
Gastando R$ 50 mil por mês
Na faixa mais alta, com o filtro de altíssima renda ligado, o ranking fica assim nas primeiras posições: Itaú World Legend, Porto Bank, Itaú The One, Revolut Ultra, Santander Unlimited e Santander AAdvantage.
Depois vêm o Itaú Private Visa Infinite Privilege, o C6 Carbon com acelerador, o Revolut Metal e o Itaú The One Personnalité. O Banco do Brasil Altus aparece só na 14ª posição, seguido do Caixa Ícone.
Mais abaixo aparecem outros cartões que vale conhecer: o XP Visa Infinite Privilege, que pontua 4,5 pontos por dólar, o Sicoob Zenith, com 4 pontos por dólar, o BRB DUX e o Unicred Ímpar.
O pódio real, sem os cartões que quase ninguém consegue
Pra maioria das pessoas, é esta lista que interessa. Tirando os cartões de altíssima renda, que dependem de convite, de milhões investidos ou de fatura comprovada altíssima, o pódio a R$ 50 mil por mês fica com:
- Porto Bank, pela pontuação de 3 pontos por dólar somada à isenção de anuidade.
- Revolut Ultra, com a assinatura isenta e a transferência 1 para 1 para a Iberia.
- Santander AAdvantage Black, de novo por causa do valor alto da milha do AAdvantage.
O que eu aprendi fazendo essas 26 contas
Anuidade alta não é sinônimo de prejuízo, e anuidade zero não é sinônimo de bom negócio. O The Centurion tem a anuidade mais cara da lista e ainda assim sobe no ranking no primeiro ano. O AAdvantage Black nunca isenta e mesmo assim fica em terceiro a R$ 20 mil. O que decide é a conta inteira, não uma linha dela.
A ordem depende da sua fatura, não do nome do cartão. Um cartão com anuidade alta e pontuação alta sobe conforme o gasto aumenta, porque a anuidade fica proporcionalmente menor. Um cartão sem anuidade e com pontuação menor faz o caminho inverso. Por isso não existe “melhor cartão alta renda”, existe melhor cartão pro seu gasto.
Meio ponto por dólar de diferença vira muito dinheiro no ano. Parece pouco quando você olha a compra isolada, mas multiplicado por doze meses de fatura alta é o que separa o primeiro do quinto colocado.
O milheiro muda todo dia, e ele manda no ranking. Um cartão que pontua num programa de milha cara pode cair várias posições numa semana em que aquele milheiro recua. Antes de pedir cartão por causa de uma posição em ranking, refaça a conta com o milheiro do dia.
Retorno em milhas só vira dinheiro se você usar a milha. Eu mostro o resultado em reais pra sair do abstrato e comparar cartão com cartão numa régua só, mas aqui em casa a gente usa milha pra viajar, não pra vender.
Perguntas que sempre chegam
Preciso vender minhas milhas pra ter esse retorno?
Não. O valor em reais serve como régua de comparação. Se você usa as milhas para viajar, o retorno costuma ser ainda maior, porque uma passagem emitida com milha em tabela fixa vale bem mais que o milheiro de venda.
Por que a pontuação é por dólar e não por real?
Porque é assim que a maioria dos cartões premium brasileiros conta. Cada dólar gasto, convertido pelo câmbio do dia, vira X pontos. É por isso que a variação do dólar mexe no seu acúmulo.
Cartão de altíssima renda vale a pena pra quem gasta R$ 20 mil?
Em geral não. Eles pedem investimento alto ou convite, e a anuidade só se dilui em faturas bem maiores. Na faixa de R$ 20 mil, os cartões de alta renda comuns entregam mais.
O que é o acelerador do C6?
É uma assinatura mensal que multiplica o acúmulo de pontos do cartão. No cenário deste comparativo, custa R$ 350 por mês, e esse custo tem que ser descontado do retorno antes de comparar com qualquer outro cartão.
Quer o comparador dos 104 cartões que eu usei neste post? 💳
O ranking que eu mostrei aqui, com o retorno em reais de cada cartão nas faixas de R$ 20 mil a R$ 50 mil por mês, sai direto do comparador da plataforma da Comunidade VMM: você digita o seu gasto mensal e ele recalcula tudo com o milheiro de venda do dia. Lá dentro também estão os alertas de passagem com milhas e o Termômetro do milheiro. E se você quer aprender a montar essas contas sozinho, o Curso Viaje Mais com Milhas ensina do zero.
Se ficou com dúvida sobre qual desses cartões faz sentido pro seu gasto, ou se você já tem algum deles e quer saber se está aproveitando direito, deixa um comentário no vídeo que eu respondo.