O PL 3083/2026, que ficou conhecido como PL das Milhas, foi aprovado na Câmara em 13 de agosto de 2026 e está parado no Senado desde 1º de setembro, aguardando despacho, sem relator. Eu li o texto aprovado inteiro, li o regulamento do Azul Fidelidade, do Smiles e do LATAM Pass, e fui atrás de decisões judiciais de gente que teve a conta bloqueada por suspeita de venda de milhas.
Neste post eu te mostro o que esse projeto muda de verdade no seu resgate, quem poderia comprar as suas milhas se ele passar, e por que uma empresa que você conhece ficaria de fora pelo texto de hoje.
Antes de qualquer coisa, a frase mais importante deste texto: isso ainda não é lei. E tem um número que você precisa guardar antes de continuar lendo: o projeto usa R$ 70 a R$ 80 como referência do milheiro, e o mercado real paga entre R$ 13 e R$ 25. É essa distância que explica quase tudo que vem daqui pra frente.
Isso aqui é um projeto de lei, não é uma lei
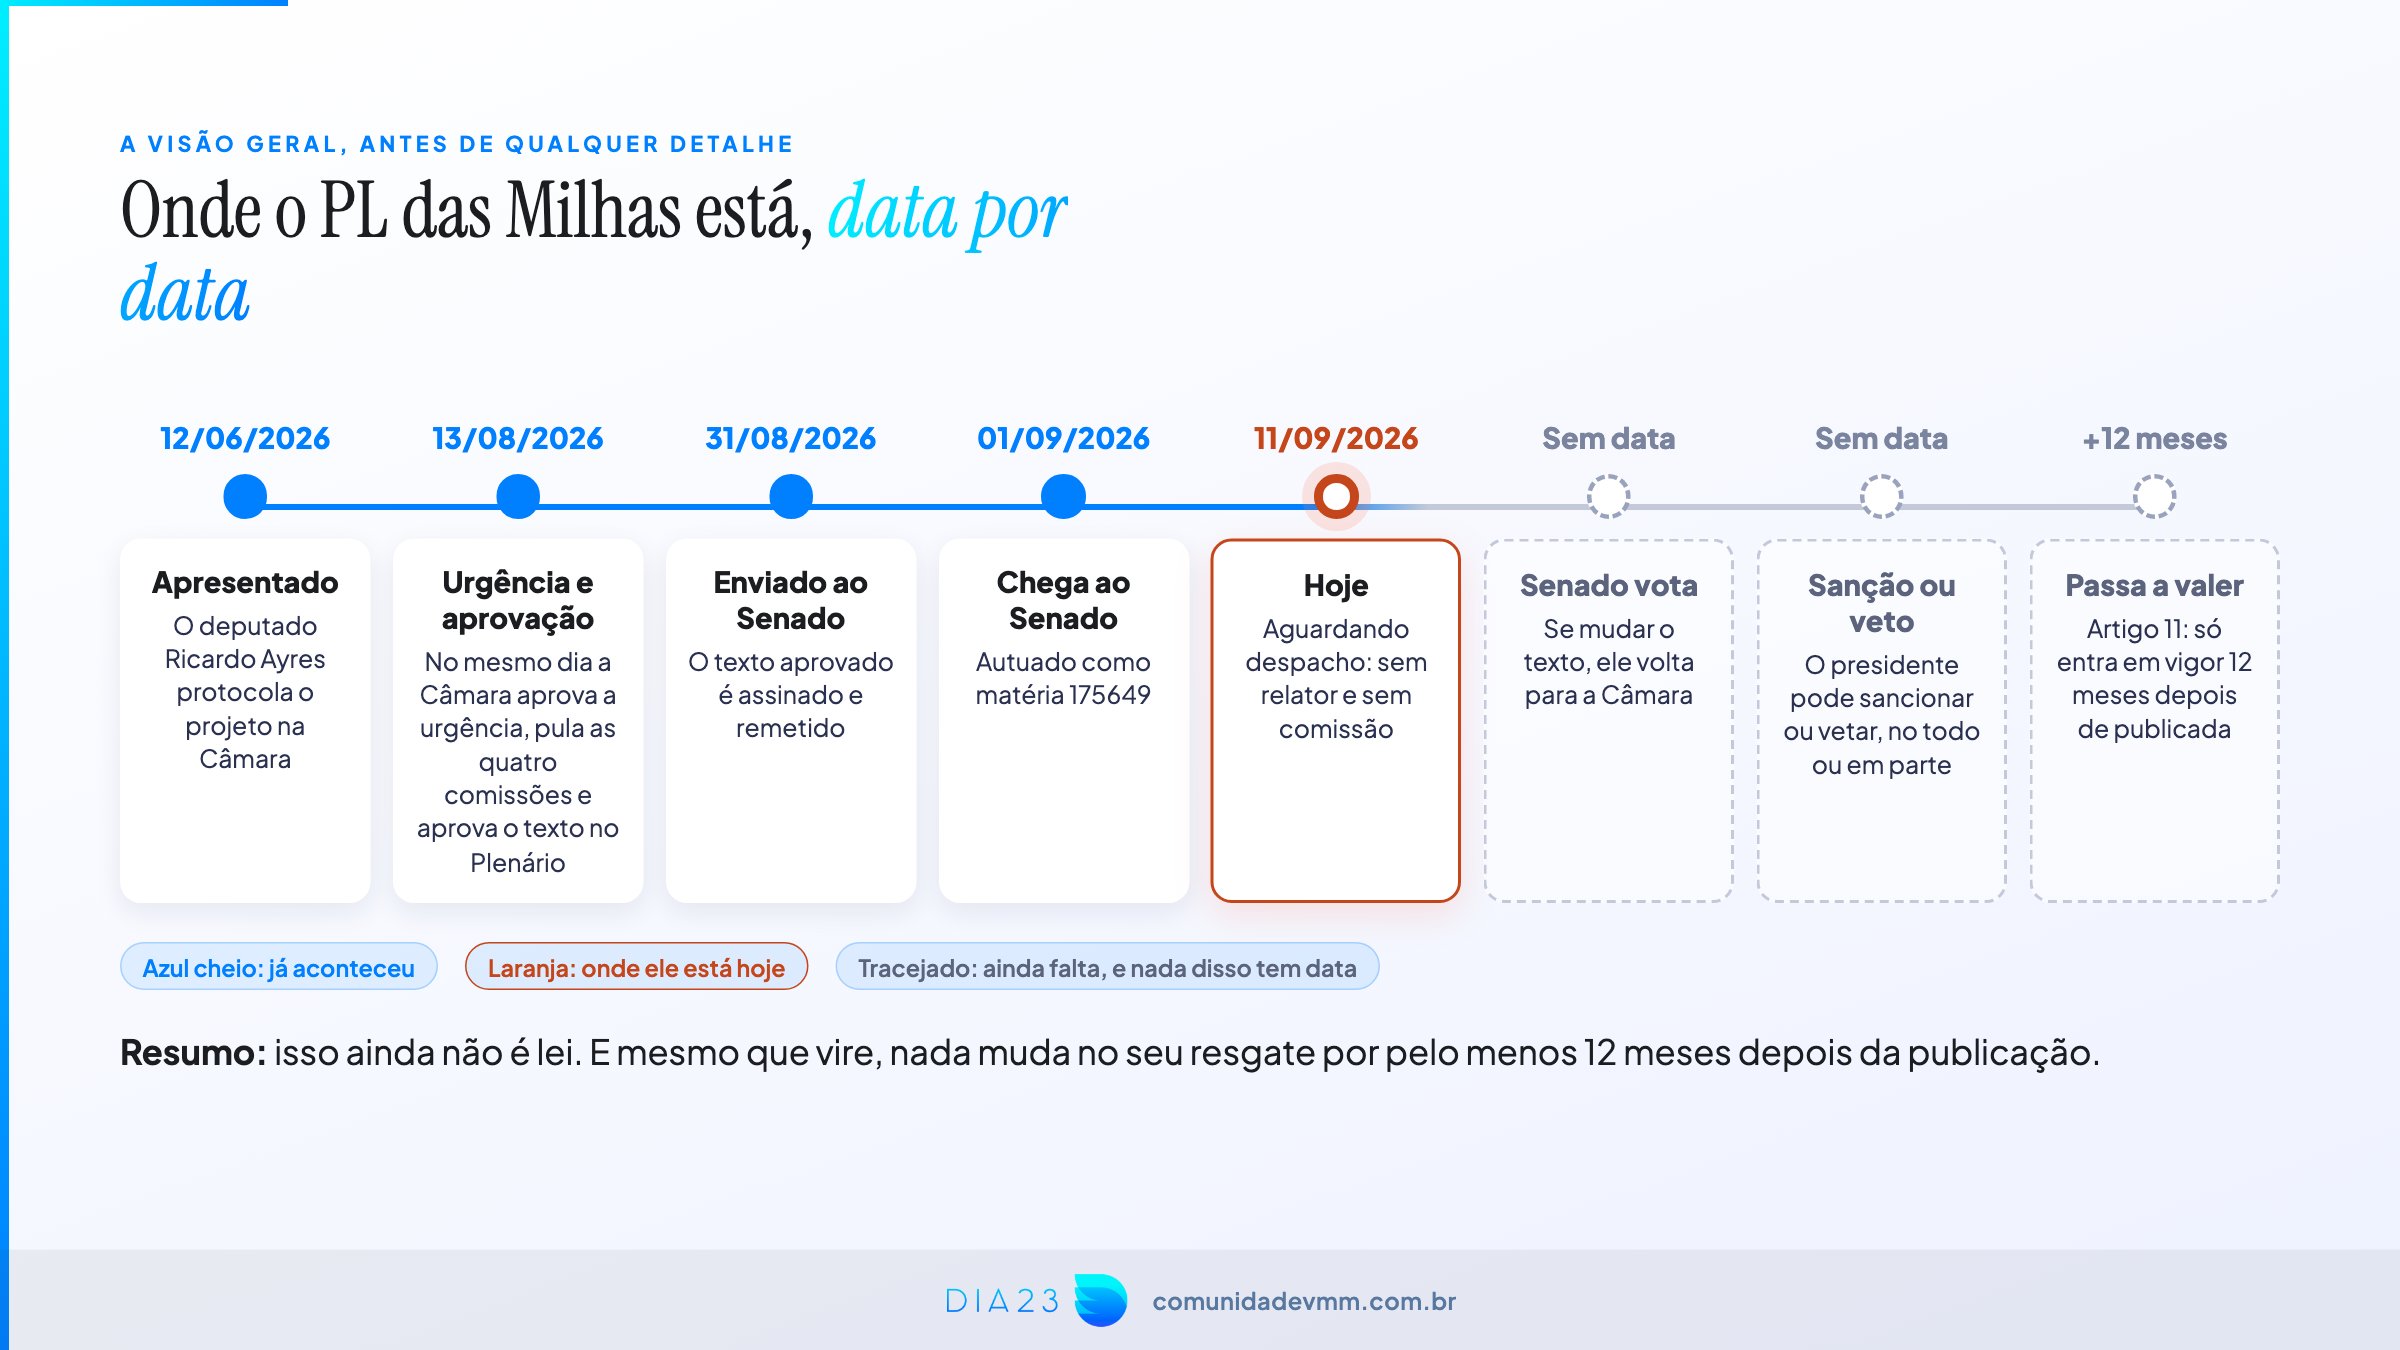
O PL 3083/2026 foi apresentado na Câmara em 12 de junho de 2026 pelo deputado Ricardo Ayres. Em 13 de agosto ele foi aprovado com urgência, no mesmo dia, e em 31 de agosto seguiu para o Senado. Chegou lá em 1º de setembro e está parado desde então, aguardando despacho, sem relator designado e sem comissão definida.
Eu conferi isso na página oficial da matéria no Senado e na API de dados abertos do Senado no dia 11 de setembro, e reconferi antes de publicar: continua igual.
E tem mais um detalhe que quase ninguém está falando. O próprio texto aprovado, no artigo 11, diz que a lei só entra em vigor 12 meses depois de publicada. Então mesmo no cenário mais rápido possível, com aprovação no Senado e sanção presidencial, nada disso mudaria o seu resgate de hoje nem o de 2027.
Ou seja, quando você vê alguém dizendo “acabou, as milhas vão acabar”, entenda o tamanho real do que está acontecendo: um projeto aprovado numa casa, parado na outra, com um ano de carência depois de virar lei.
A linha do tempo, data por data
Eu gosto de colocar as datas na tela porque elas mostram uma coisa que a manchete não mostra: a pressa.
- 12 de junho de 2026: o projeto é apresentado na Câmara pelo deputado Ricardo Ayres.
- 13 de agosto de 2026: entra em regime de urgência e é aprovado no mesmo dia.
- 31 de agosto de 2026: o autógrafo é enviado ao Senado.
- 1º de setembro de 2026: chega ao Senado e é autuado.
- Hoje: aguardando despacho, no Plenário, sem relator.
- Depois disso, sem data: votação no Senado, sanção ou veto, e 12 meses até valer.
Eu não entendi essa urgência toda, e vou ser honesto com você: é justamente essa pressa que me deixa desconfiado. Um assunto que mexe com mais de 300 milhões de contas de fidelidade no Brasil sendo aprovado na Câmara em regime de urgência, no mesmo dia, depois de outros projetos parecidos ficarem anos parados.
Não é a primeira tentativa (e as outras nunca saíram do lugar)
Esse não é o primeiro projeto que tenta regulamentar milhas. Eu levantei os que estão parados no Congresso:
- PL 2767/2023, dos deputados Amom Mandel e José Guimarães: está pronto para pauta no Plenário da Câmara, já saiu de pauta mais de 160 vezes e nunca foi votado.
- PL 4934/2023, que veio da CPI das Pirâmides Financeiras.
- PL 4269/2019, do senador Romário: está pronto para a pauta na CCJ do Senado desde maio de 2026, com relatório favorável, e nada.
- PL 523/2025, da senadora Daniella Ribeiro, que coloca pontos na lista de bens penhoráveis, aguardando relator.
Falando na CPI das Pirâmides, quem acompanhou lembra do que apareceu ali sobre a 123 Milhas. Uma das coisas que vieram à tona foi a própria Azul liberando acesso para o grupo tanto das passagens mais baratas quanto da venda de milhas no atacado, empresa para empresa. Um comércio que as companhias aéreas proíbem no regulamento, acontecendo com a participação delas.
Guarde essa informação, porque ela volta mais pra frente neste texto.
Hoje quem proíbe vender milhas não é a lei, é o regulamento
Essa é a parte que mais gera confusão, e é a mais simples de entender: até hoje não existe nenhuma lei federal dizendo se você pode ou não vender as suas milhas.
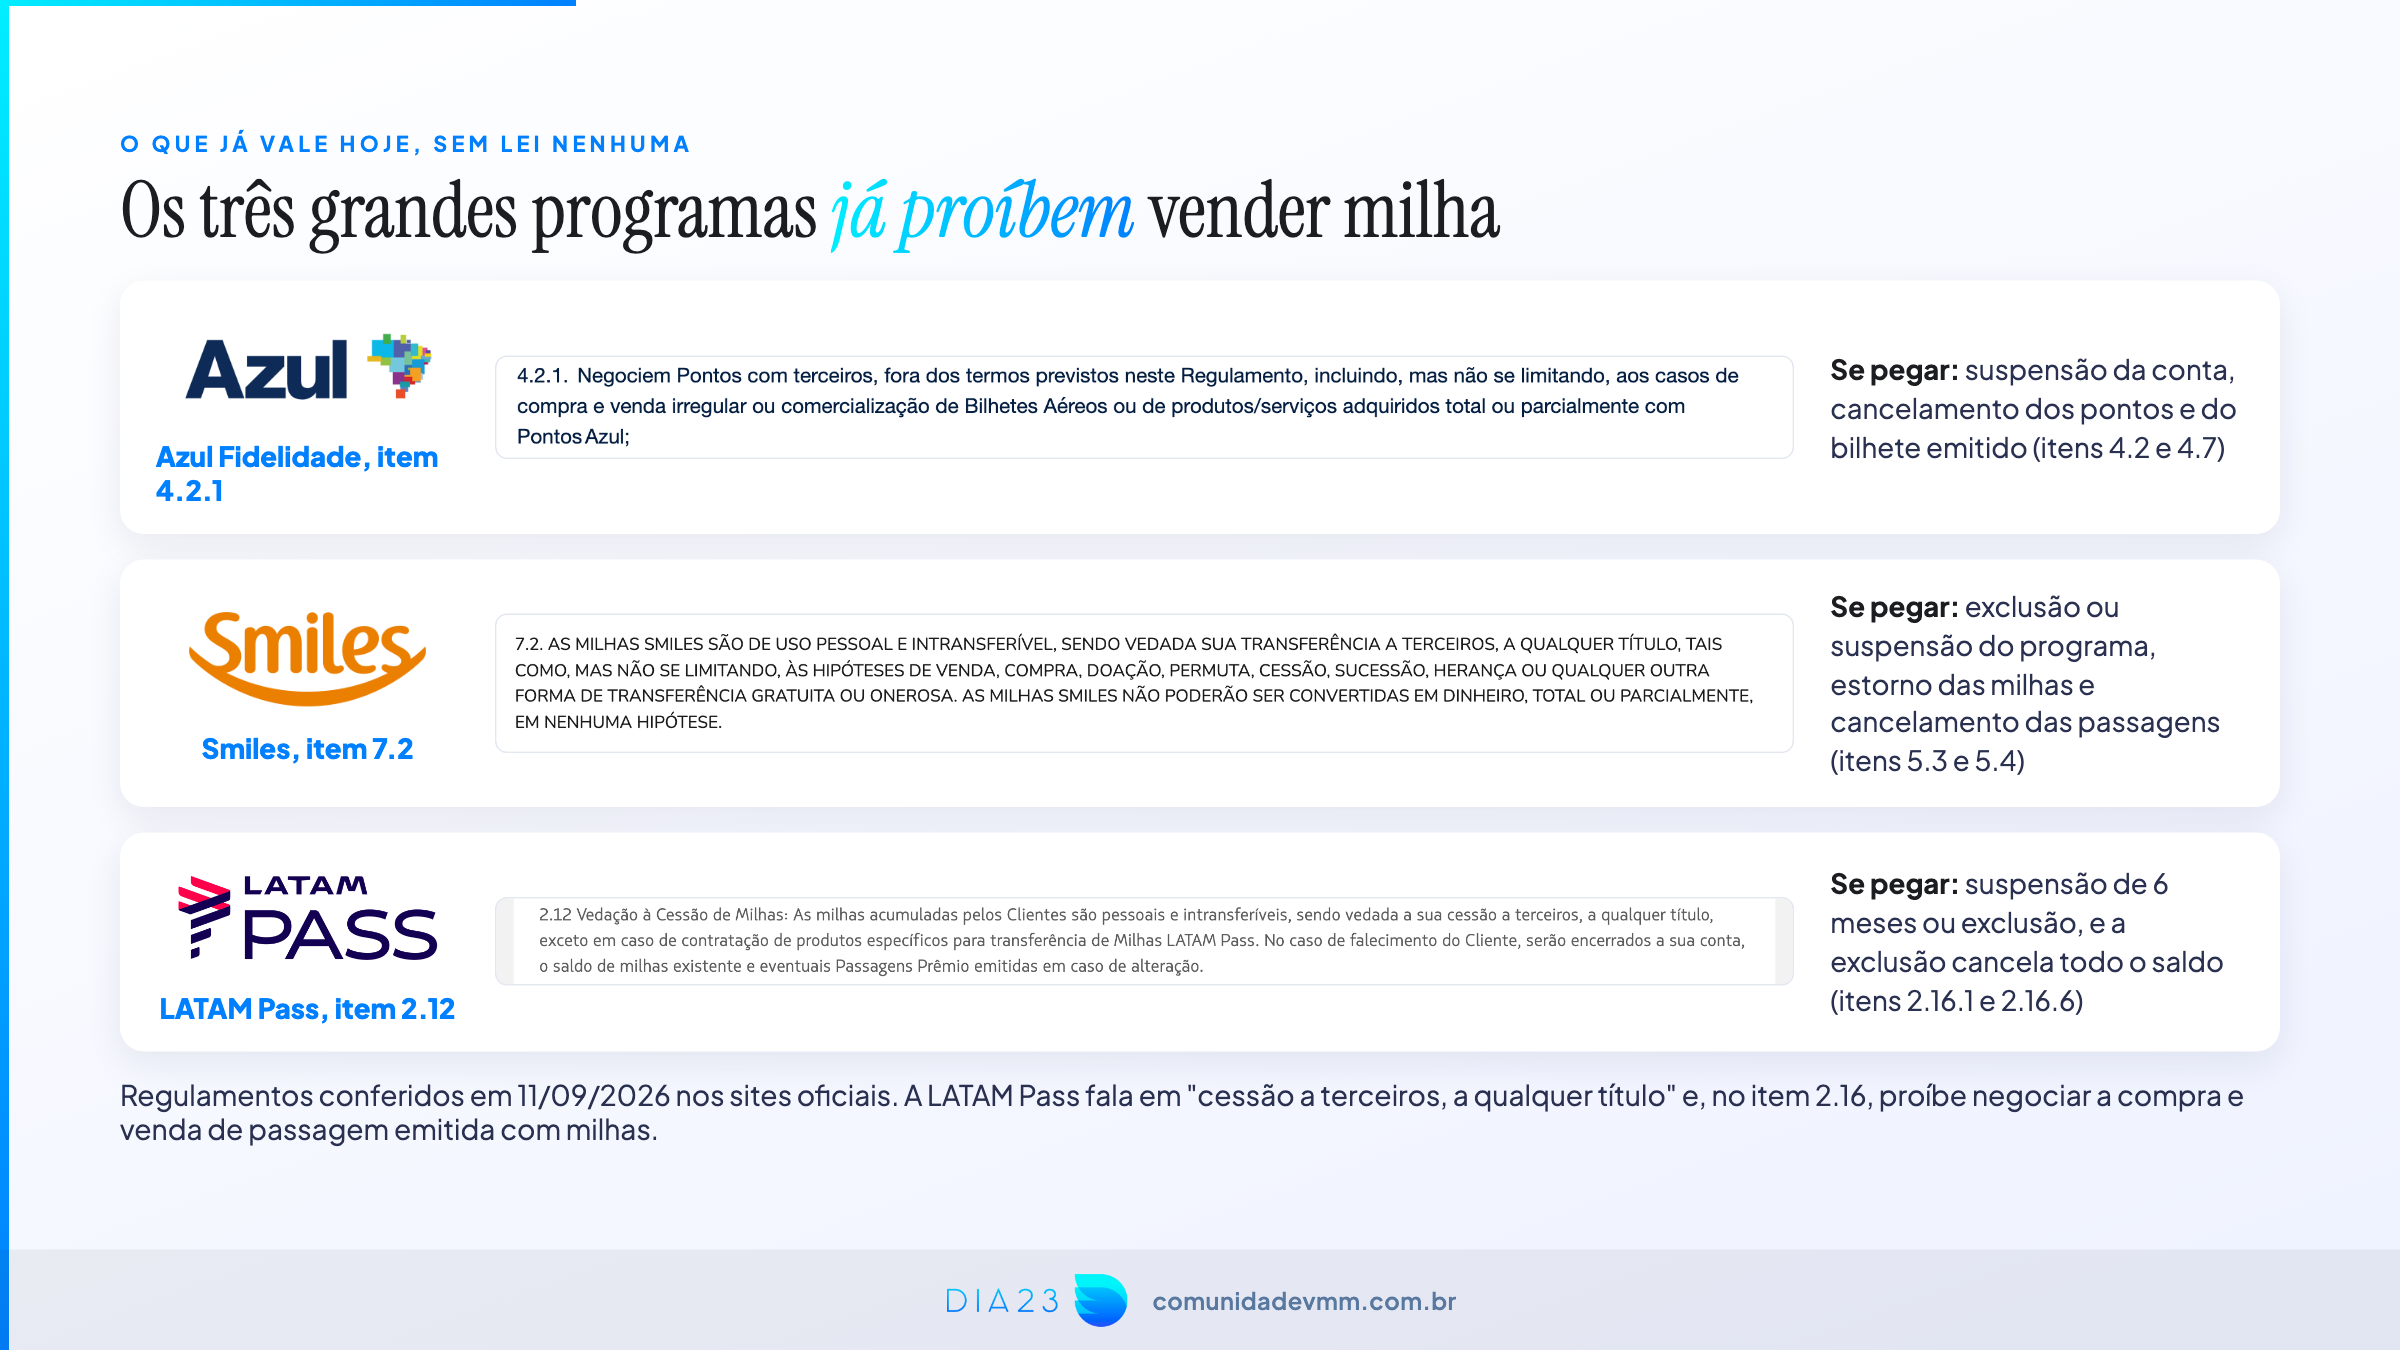
Quem decide isso é a própria companhia aérea, dentro do regulamento do programa de fidelidade que você aceitou quando criou a sua conta. E os três maiores programas do Brasil proíbem. Eu abri os três regulamentos e separei o item exato de cada um:
Azul Fidelidade, item 4.2.1. O programa pode suspender a conta de quem “negocie Pontos com terceiros, fora dos termos previstos neste Regulamento, incluindo, mas não se limitando, aos casos de compra e venda irregular ou comercialização de bilhetes aéreos”. Os itens 4.5 a 4.7 tratam do cancelamento dos pontos e do bilhete emitido.
Smiles, item 7.2. Está em caixa alta no regulamento deles: “AS MILHAS SMILES SÃO DE USO PESSOAL E INTRANSFERÍVEL, SENDO VEDADA SUA TRANSFERÊNCIA A TERCEIROS, A QUALQUER TÍTULO”. Os itens 5.3 e 5.4 falam de exclusão da conta, estorno de milhas e cancelamento de prêmios.
LATAM Pass, item 2.12. Veda a cessão a terceiros. Hoje a LATAM é a que tem mais restrição e também a que mais bloqueia conta, e é também a que mais tem apertado a biometria.
Repare no que isso significa para você. Comprar pontos para você usar, para você viajar ou para emitir para a sua família, isso o regulamento permite. O que ele proíbe é você comercializar bilhete usando as suas milhas. E se a companhia identificar, ela pode suspender a conta, cancelar a conta, cancelar as milhas, cancelar o bilhete já emitido e, no caso da LATAM, aplicar suspensão de seis meses.
O que a Justiça tem decidido sobre conta bloqueada
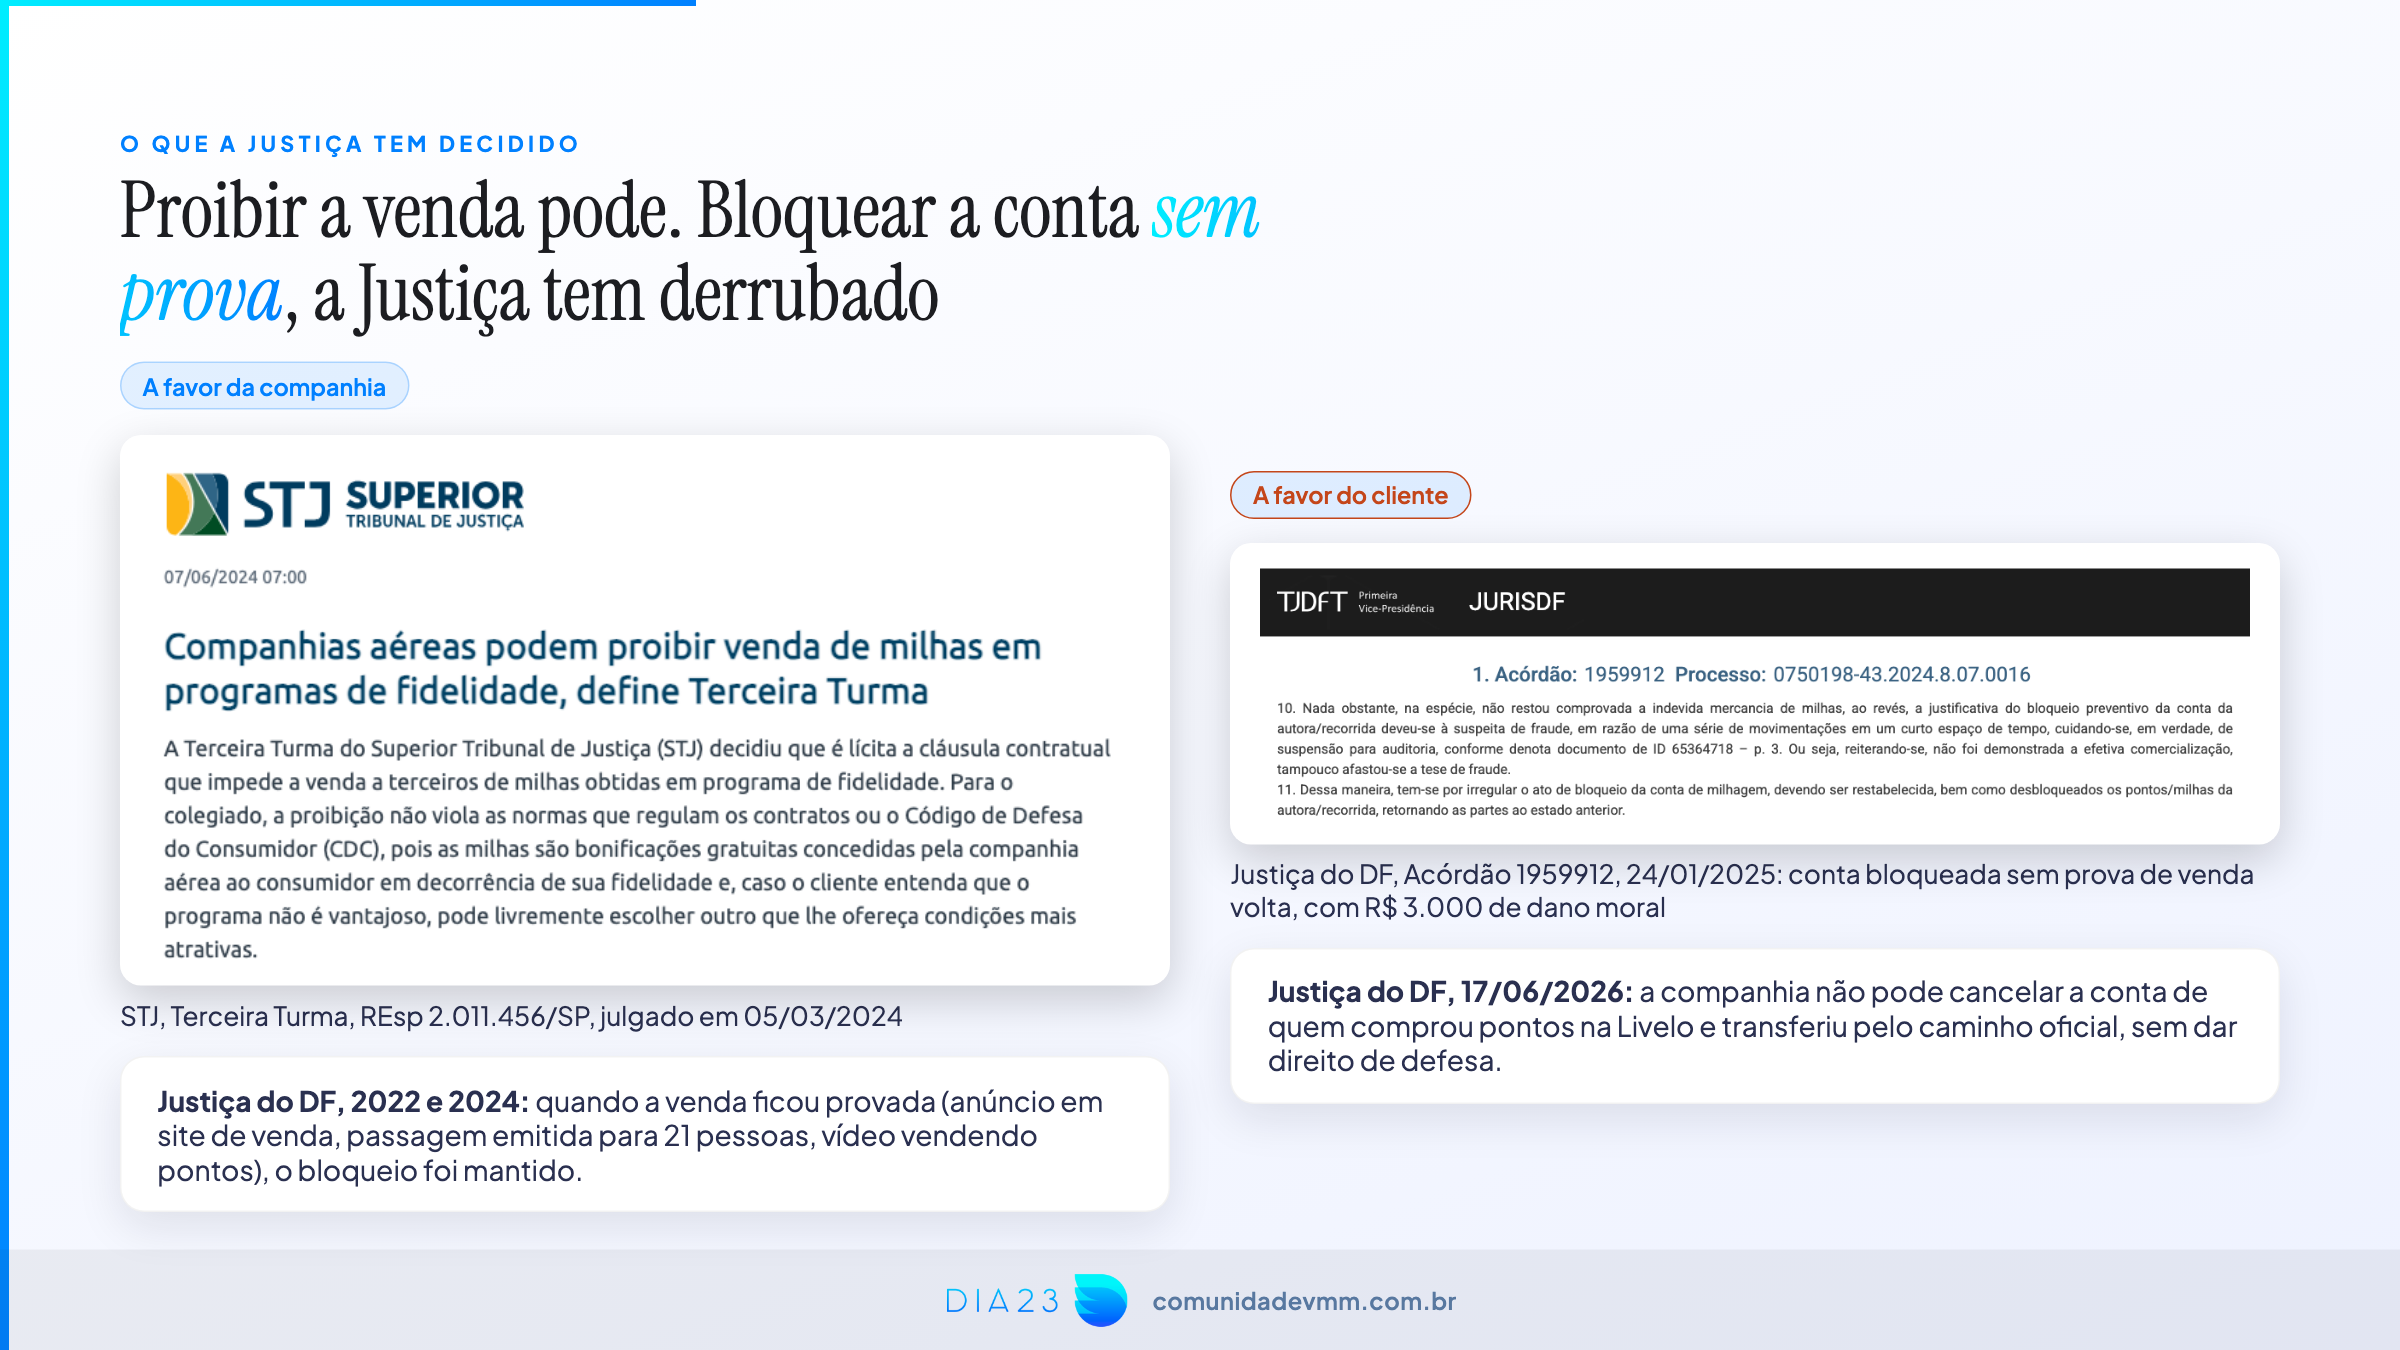
Aqui a coisa fica interessante, porque a regra que sai dos tribunais é a mesma dos dois lados: a companhia pode proibir a venda, mas ela precisa provar que houve venda.
Do lado das companhias, o STJ decidiu em 2024, na Terceira Turma, que é válida a cláusula do regulamento que proíbe vender milhas a terceiros. Nesse caso, uma agência de turismo perdeu, o cancelamento das passagens foi mantido e ela ainda ficou proibida de emitir com milhas daquele programa.
Do lado do viajante, eu achei decisões do TJDFT em que a companhia bloqueou a conta alegando venda de milhas mas não provou nada. Numa delas, a conta ficou suspensa por um ano, o tribunal mandou restabelecer a conta, devolver os pontos e ainda manteve R$ 3.000 de dano moral. Numa outra, mais recente, o tribunal foi além: disse que a companhia não pode punir o cliente com cancelamento definitivo por uma conduta que ela mesma vende como produto, e que suspeita baseada em volume de pontos e em um bilhete emitido para terceiro não prova venda nenhuma.
Resumindo o que eu entendi lendo tudo isso: quando a companhia prova, ou quando o próprio cliente assume, a companhia ganha. Quando ela bloqueia só por suspeita, sem prova e sem dar direito de defesa, o cliente ganha a conta de volta, às vezes com indenização.
E isso não é coisa só de companhia brasileira. Numa das decisões mais recentes que eu li, de junho de 2026, o caso era com a British Airways e a Qatar Airways, e os pontos Avios tinham sido comprados na Livelo e transferidos pelo canal oficial mesmo. O tribunal foi direto ao ponto: a companhia não pode punir o cliente com cancelamento definitivo por uma conduta que ela mesma vende como produto. Se ela vende o ponto e vende a transferência, ela não pode tratar quem comprou como suspeito por ter comprado.
Teve também um caso com o ConnectMiles, que é o programa da Copa, em que a companhia encerrou a conta e confiscou 340.800 milhas falando genericamente em “averiguações”, sem dizer qual foi o fato e sem dar direito de defesa. O tribunal considerou abusiva a cláusula genérica de suspensão e mandou reativar a conta com as milhas, com multa diária em caso de descumprimento.
E teve um com a Gol, no Smiles, em que a companhia bloqueou a conta alegando “indícios de comercialização de milhas” e não juntou um documento sequer, nem o extrato. A sentença que mandou regularizar o acesso à conta foi mantida.
Eu trago esses casos por um motivo prático: se um dia acontecer com você, o ponto que decide é a prova. Guarde comprovante de compra dos pontos, de transferência, de parentesco de quem você emitiu, de conversa. É isso que separa quem recupera a conta de quem perde tudo.
A minha opinião sobre vender milhas
Eu vou te dar a minha visão, e ela não é a visão de quem vende milhas toda semana.
Eu já vendi milhas de vários programas. Vendi na pandemia, quando a gente precisou, e vendo quando acumulo de maneira muito exagerada e sei que não vou usar. Não é algo que eu faça constantemente, e a maior parte das minhas milhas eu uso viajando com a minha família.
Mas o meu ponto é outro. Se você está pagando por aquilo, seja gastando no cartão de crédito, seja assinando um clube, seja entrando numa transferência bonificada, você está investindo dinheiro para acumular. E se você investiu dinheiro naquilo, na minha cabeça você deveria poder fazer o que quiser com o que é seu. Quer emitir para você e para a sua família, emita. Quer vender, venda.
Eu acredito que o Brasil ficaria melhor com uma lei que regulamentasse isso de um jeito bom para os dois lados. Porque a situação de hoje é meio esquisita: na época em que a 123 Milhas movimentava bilhões de reais em milhas, todo mundo sabia o que estava acontecendo, inclusive as companhias, e naquele momento estava tudo certo.
O artigo que muda tudo: o regime com liquidez oficial
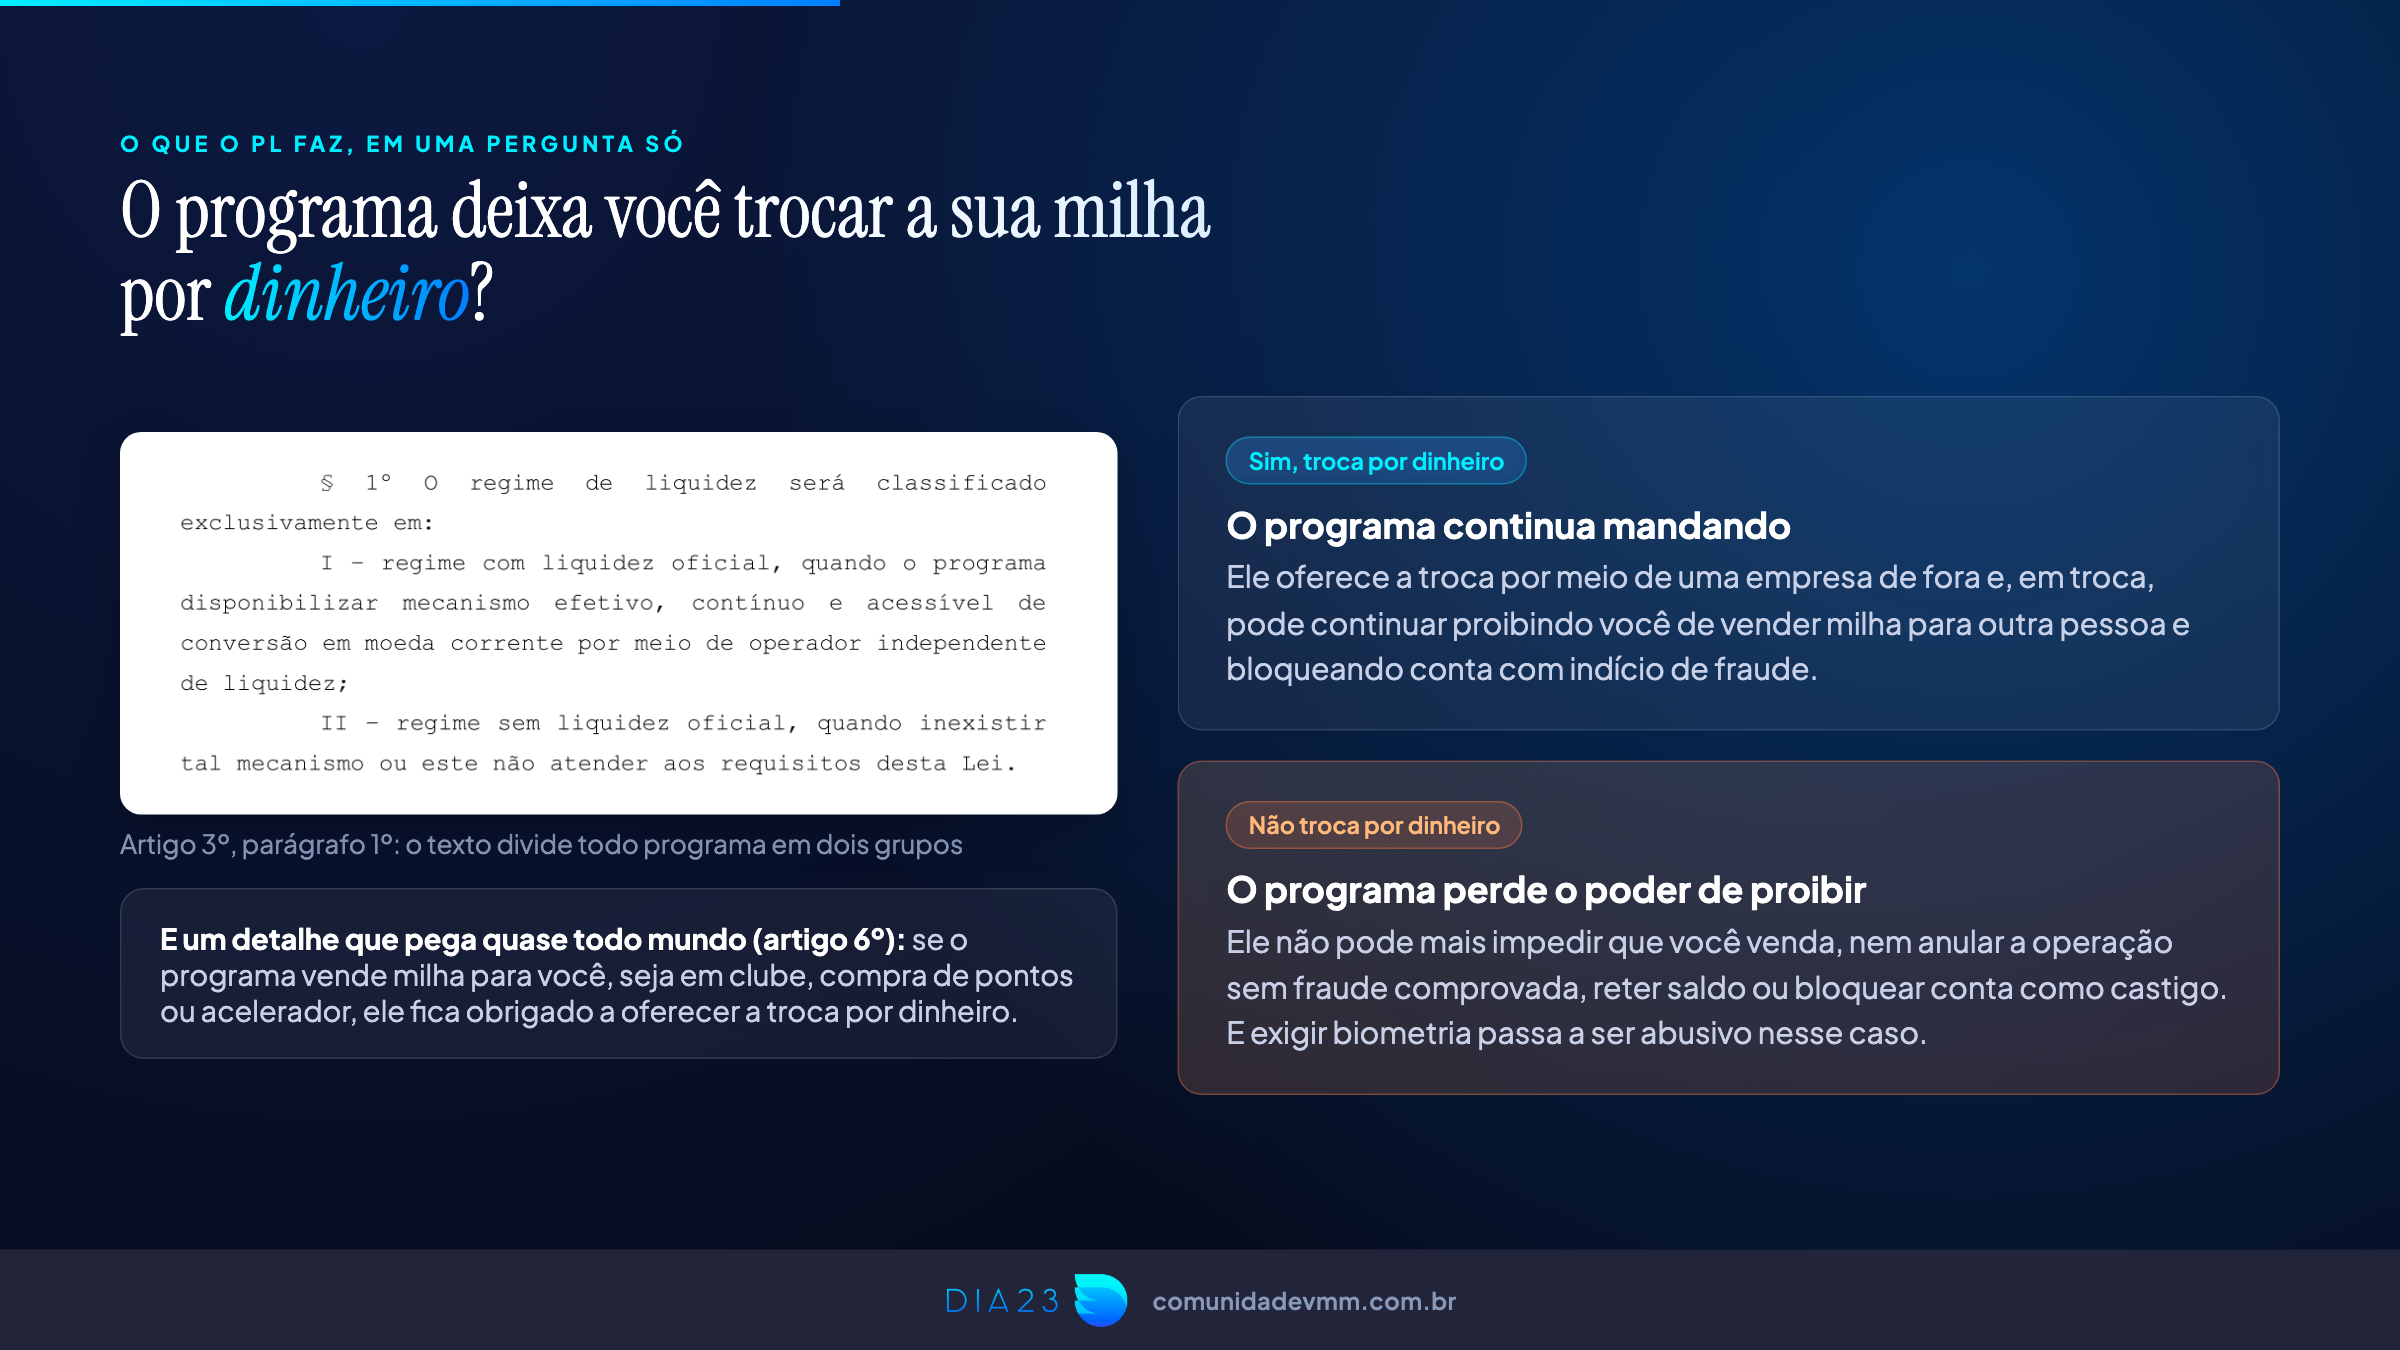
Agora a parte técnica, e eu vou tentar deixar bem simples.
O artigo 3º, parágrafo 1º do texto aprovado cria a figura do “regime com liquidez oficial”. Em português: o programa entra nesse regime quando oferece um jeito efetivo, contínuo e acessível de converter as suas milhas em dinheiro, por meio de um operador independente de liquidez.
Hoje você pode pegar as suas milhas e comprar passagem. Pode trocar por produto, por panela, por hospedagem. O que você não consegue é pegar as suas milhas e receber dinheiro de volta direto da companhia. É exatamente por isso que existem as empresas que compram milhas.
E aqui está a escolha que o projeto coloca na mesa para os programas:
Ou o programa oferece a troca por dinheiro, e aí ele continua podendo proibir você de vender por fora.
Ou o programa não oferece, e aí ele perde o poder de te impedir de vender, não pode cancelar nem bloquear a sua conta por isso, e não pode exigir biometria.
Agora repare numa coisa importante que a imprensa resumiu errado: o projeto não proíbe biometria em todo programa. O artigo 5º, parágrafo 5º diz que exigir biometria é abusivo só no regime sem liquidez oficial. Quem oferecer a conversão em dinheiro continua podendo exigir. Eu li o texto aprovado inteiro justamente para não repetir esse erro.
E já que falamos de biometria: hoje ela é um problema real. Às vezes até para emitir passagem para você mesmo vira dificuldade. E pensa no cenário de quem emite muito: dificilmente um empresário grande vai lá na conta dele e emite a própria passagem, quem faz isso é um assessor, e a biometria sempre volta para o titular.
O que é “vender milhas”, de verdade
Muita gente entende isso errado, então vale parar trinta segundos aqui.
Quando a gente fala em vender milhas, não é que você transfere as milhas para a conta de outra pessoa e recebe por isso. O que acontece é uma operação de emissão: você compra a passagem aérea usando as suas milhas, no nome da outra pessoa, e recebe por essa emissão.
É justamente por isso que o bloqueio costuma vir quando a companhia vê muitas emissões para CPFs diferentes na mesma conta. E é por isso também que as decisões judiciais giram em torno de provar (ou não provar) que houve comercialização.
Os requisitos do operador independente, e os 7 anos que eliminam o grupo 123
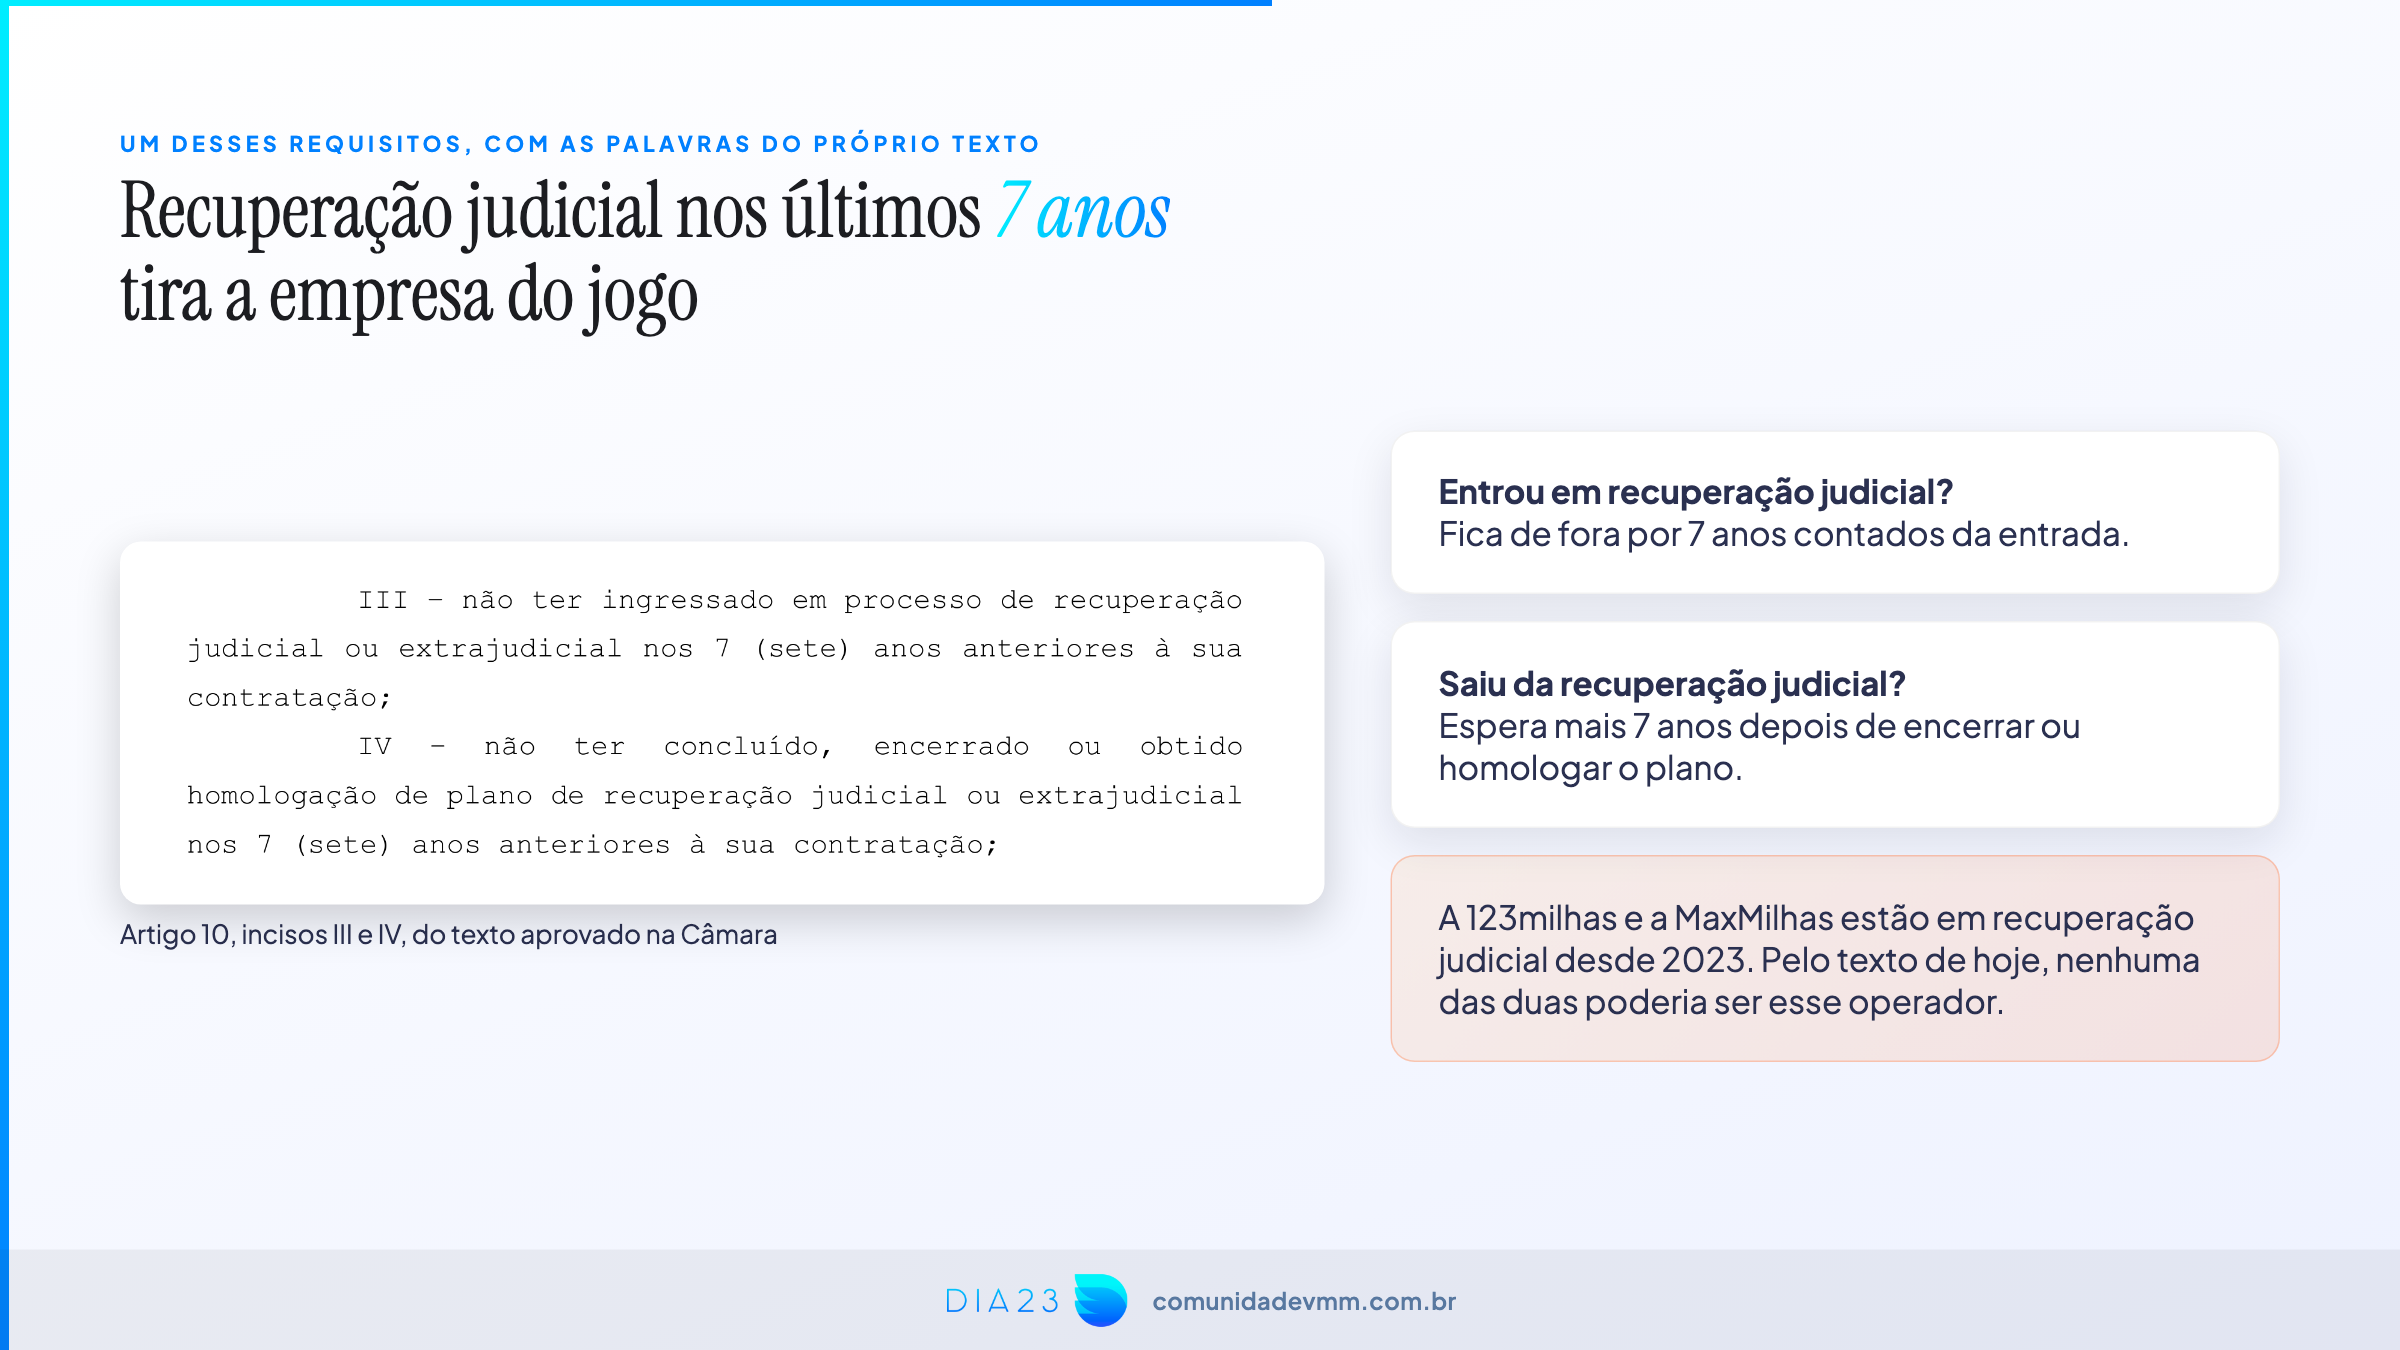
Se o projeto virar lei, quem poderia comprar as suas milhas legalmente? Não é qualquer empresa. O texto lista uma série de requisitos para esse operador independente de liquidez:
- Tem que ser empresa brasileira, operando aqui no país, com CNPJ.
- Tem que ter sete anos comprovados de atuação comprando e vendendo milhas.
- Tem que ter sete anos sem recuperação judicial.
Para em cima do segundo item por um instante. Sete anos comprovados comprando e vendendo milhas, sendo que essa mesma atividade é proibida pelo regulamento das companhias. É uma exigência de experiência justamente naquilo que hoje é irregular.
E o terceiro item derruba de cara o nome mais conhecido do mercado.
Como funciona o grupo 123 Milhas, MaxMilhas e HotMilhas
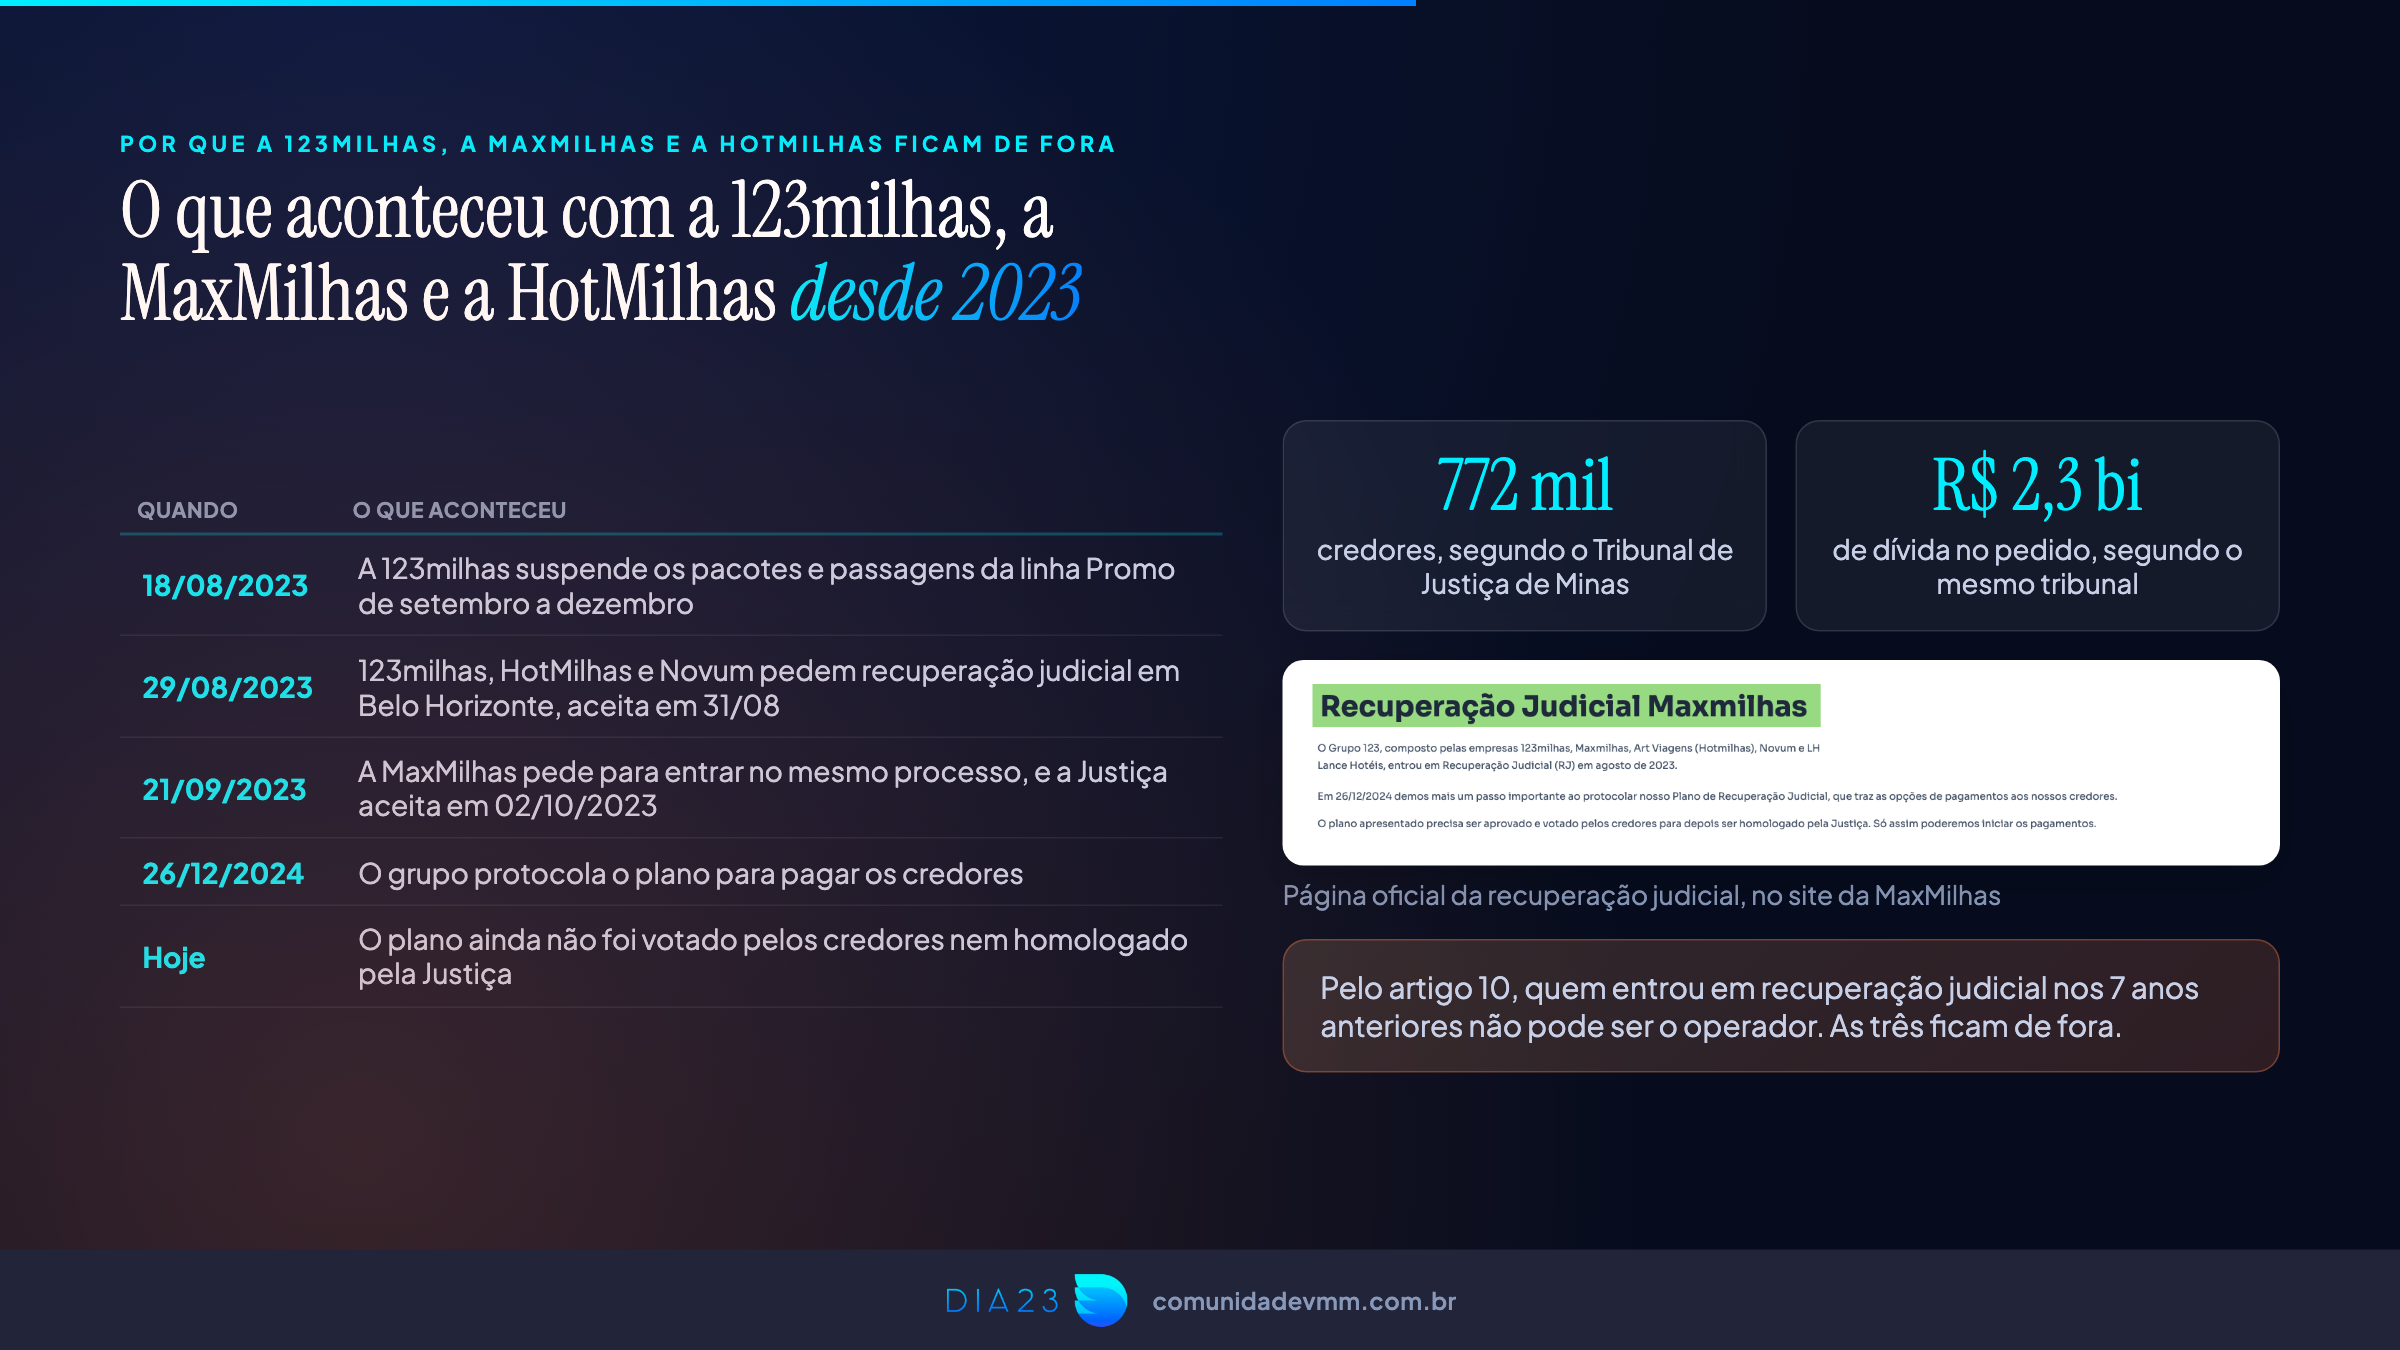
As três empresas são do mesmo grupo, e cada uma cumpria um papel. A HotMilhas era especializada em comprar milhas de quem tinha. A MaxMilhas vendia passagem e também comprava milhas. E a 123 Milhas vendia a passagem para o consumidor final, com aquela quantidade absurda de publicidade que a gente via aqui mesmo no YouTube e nos aeroportos.
Esse grupo entrou em recuperação judicial em 2023. A 123 Milhas e a HotMilhas primeiro, e menos de um mês depois a MaxMilhas entrou também. O grupo apresentou o plano em dezembro de 2024, e até hoje esse plano não foi votado pelos credores nem homologado pela Justiça.
São mais de 700 mil credores esperando receber alguma coisa, e uma dívida acima de R$ 2,3 bilhões.
E o site continua no ar, vendendo passagem, com preços agressivos. Ainda tem gente comprando e ainda tem gente vendendo milhas para esse tipo de empresa.
Com o critério dos sete anos sem recuperação judicial, esse grupo ficaria de fora do novo mercado que o projeto cria. Por isso eu disse lá no começo que uma empresa que você conhece ficaria de fora.
A FlyBy, o Estadão e a resposta da empresa
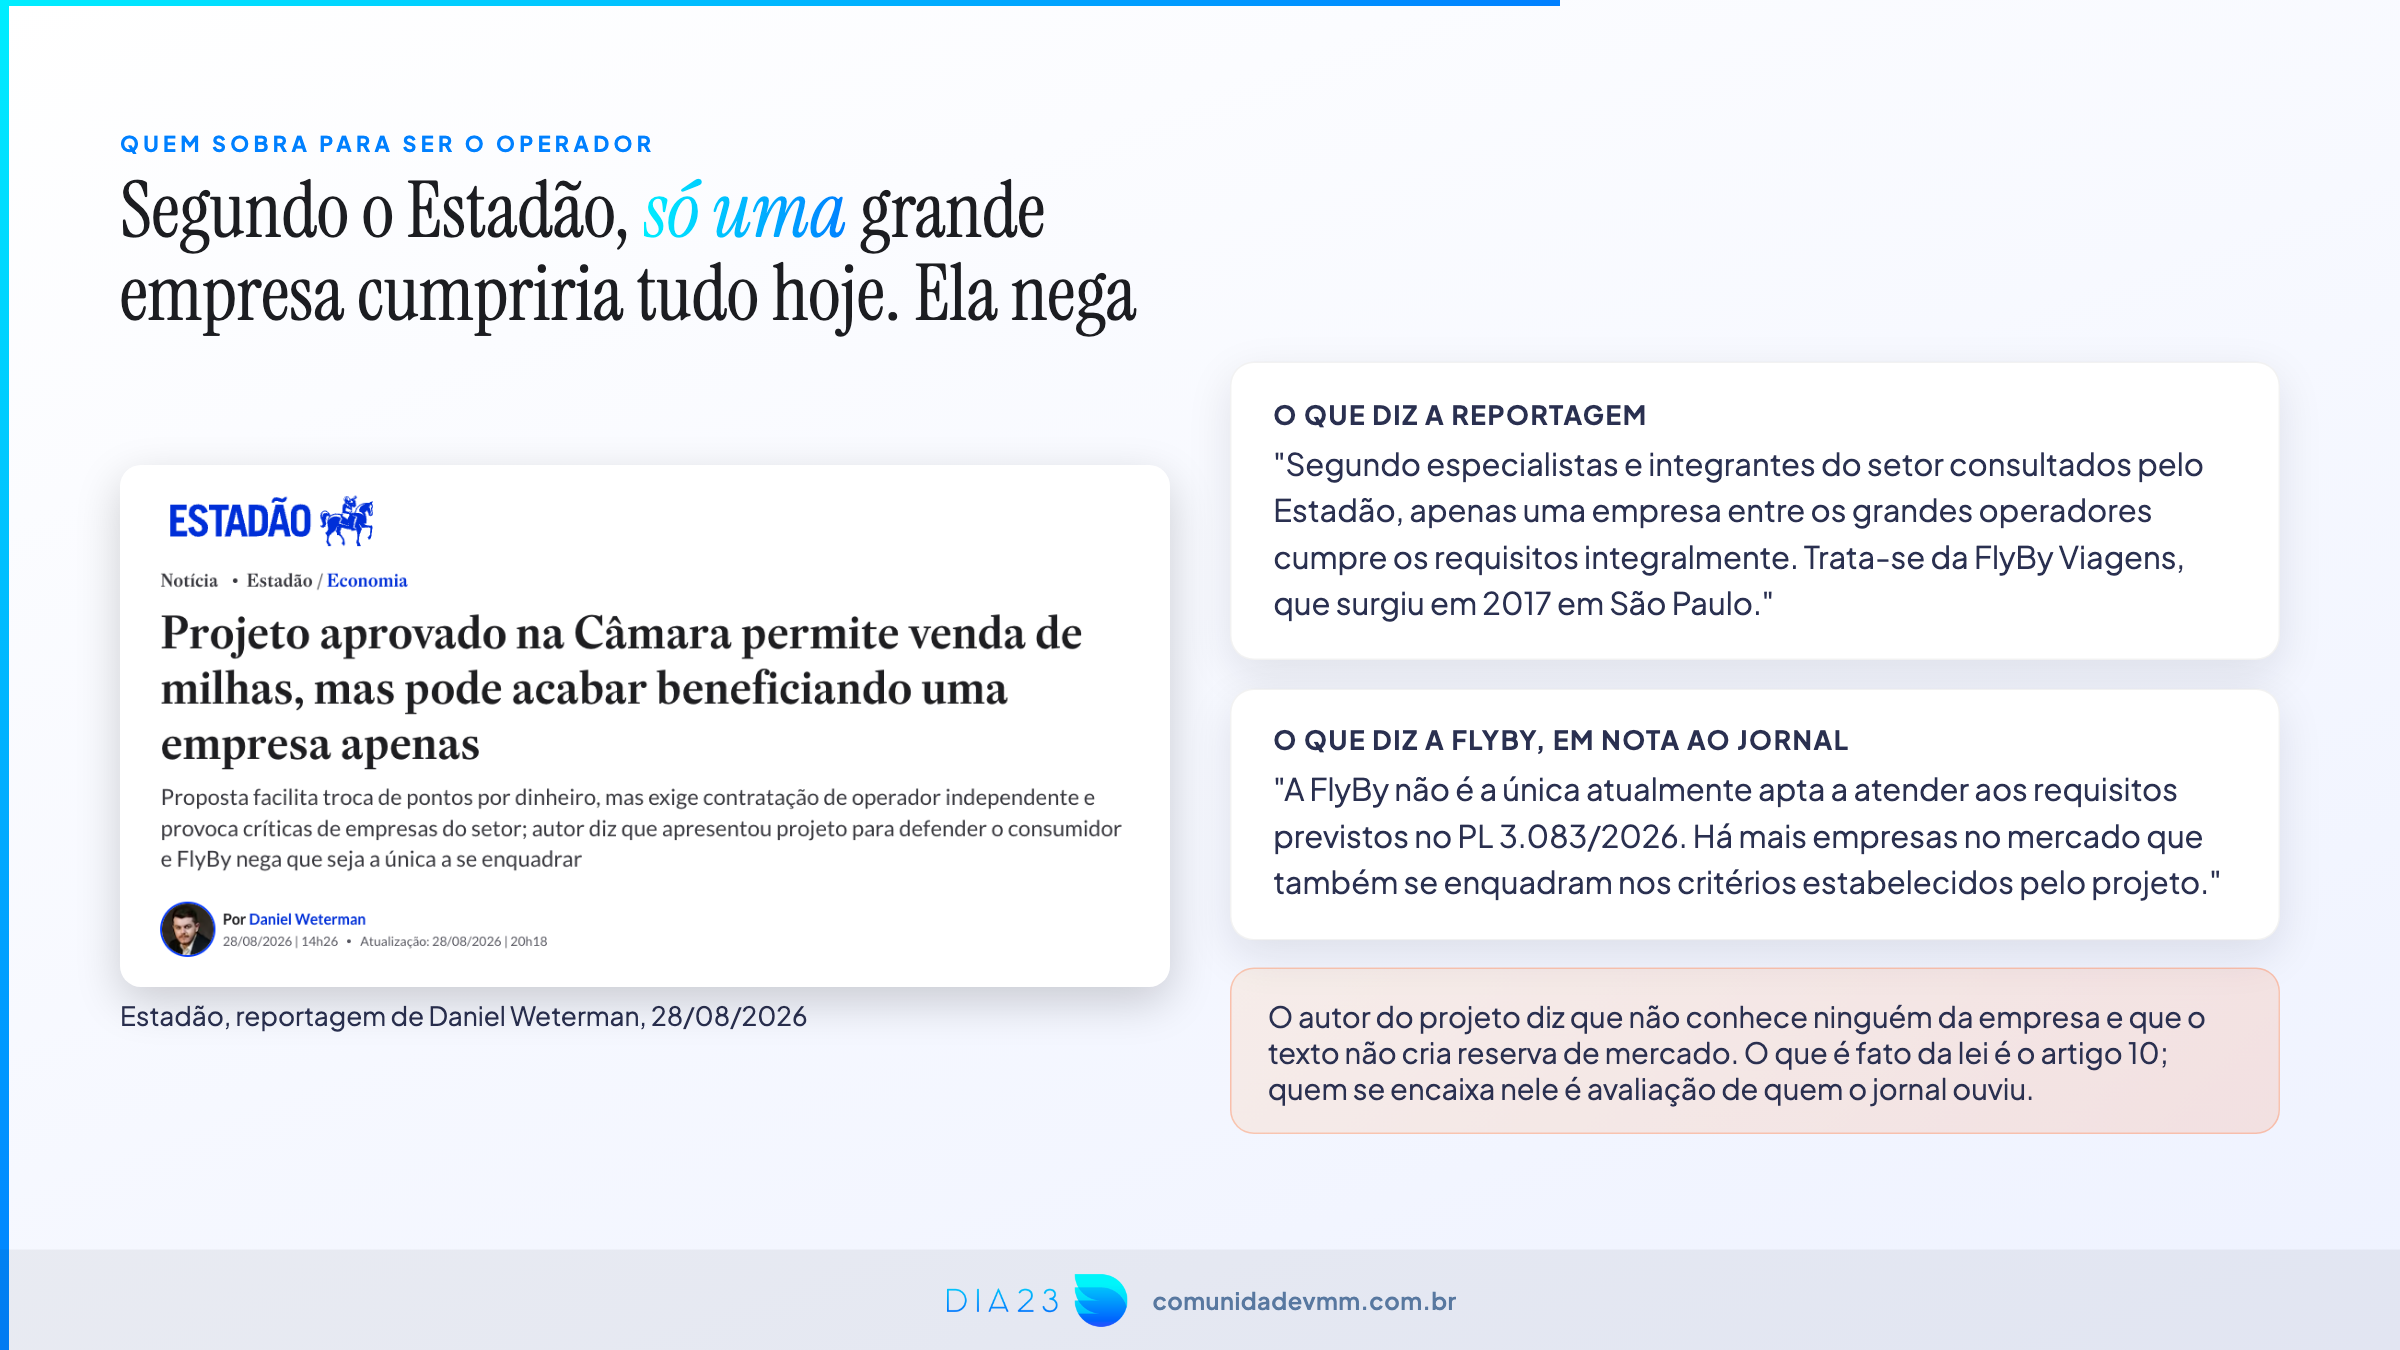
Em 28 de agosto de 2026 saiu uma reportagem no Estadão apontando que a FlyBy seria a única empresa grande que cumpriria todos esses pré-requisitos.
A própria FlyBy respondeu negando, dizendo que não seria a única empresa capaz de cumprir os requisitos. O autor do projeto também disse que não há reserva de mercado.
Eu não tenho como afirmar quantas empresas cumpririam todos os critérios, e não vou afirmar. Mas fica a pergunta que eu deixei no vídeo, e que eu repito aqui: existe alguma empresa com sete anos comprovados comprando e vendendo milhas, com CNPJ regular e sem recuperação judicial, pronta para ser o operador independente? E se existirem poucas, quem ganha com um texto escrito desse jeito?
Isso aqui é eu pensando alto, e você pode discordar.
O milheiro de R$ 70 a R$ 80 que não existe no mercado real
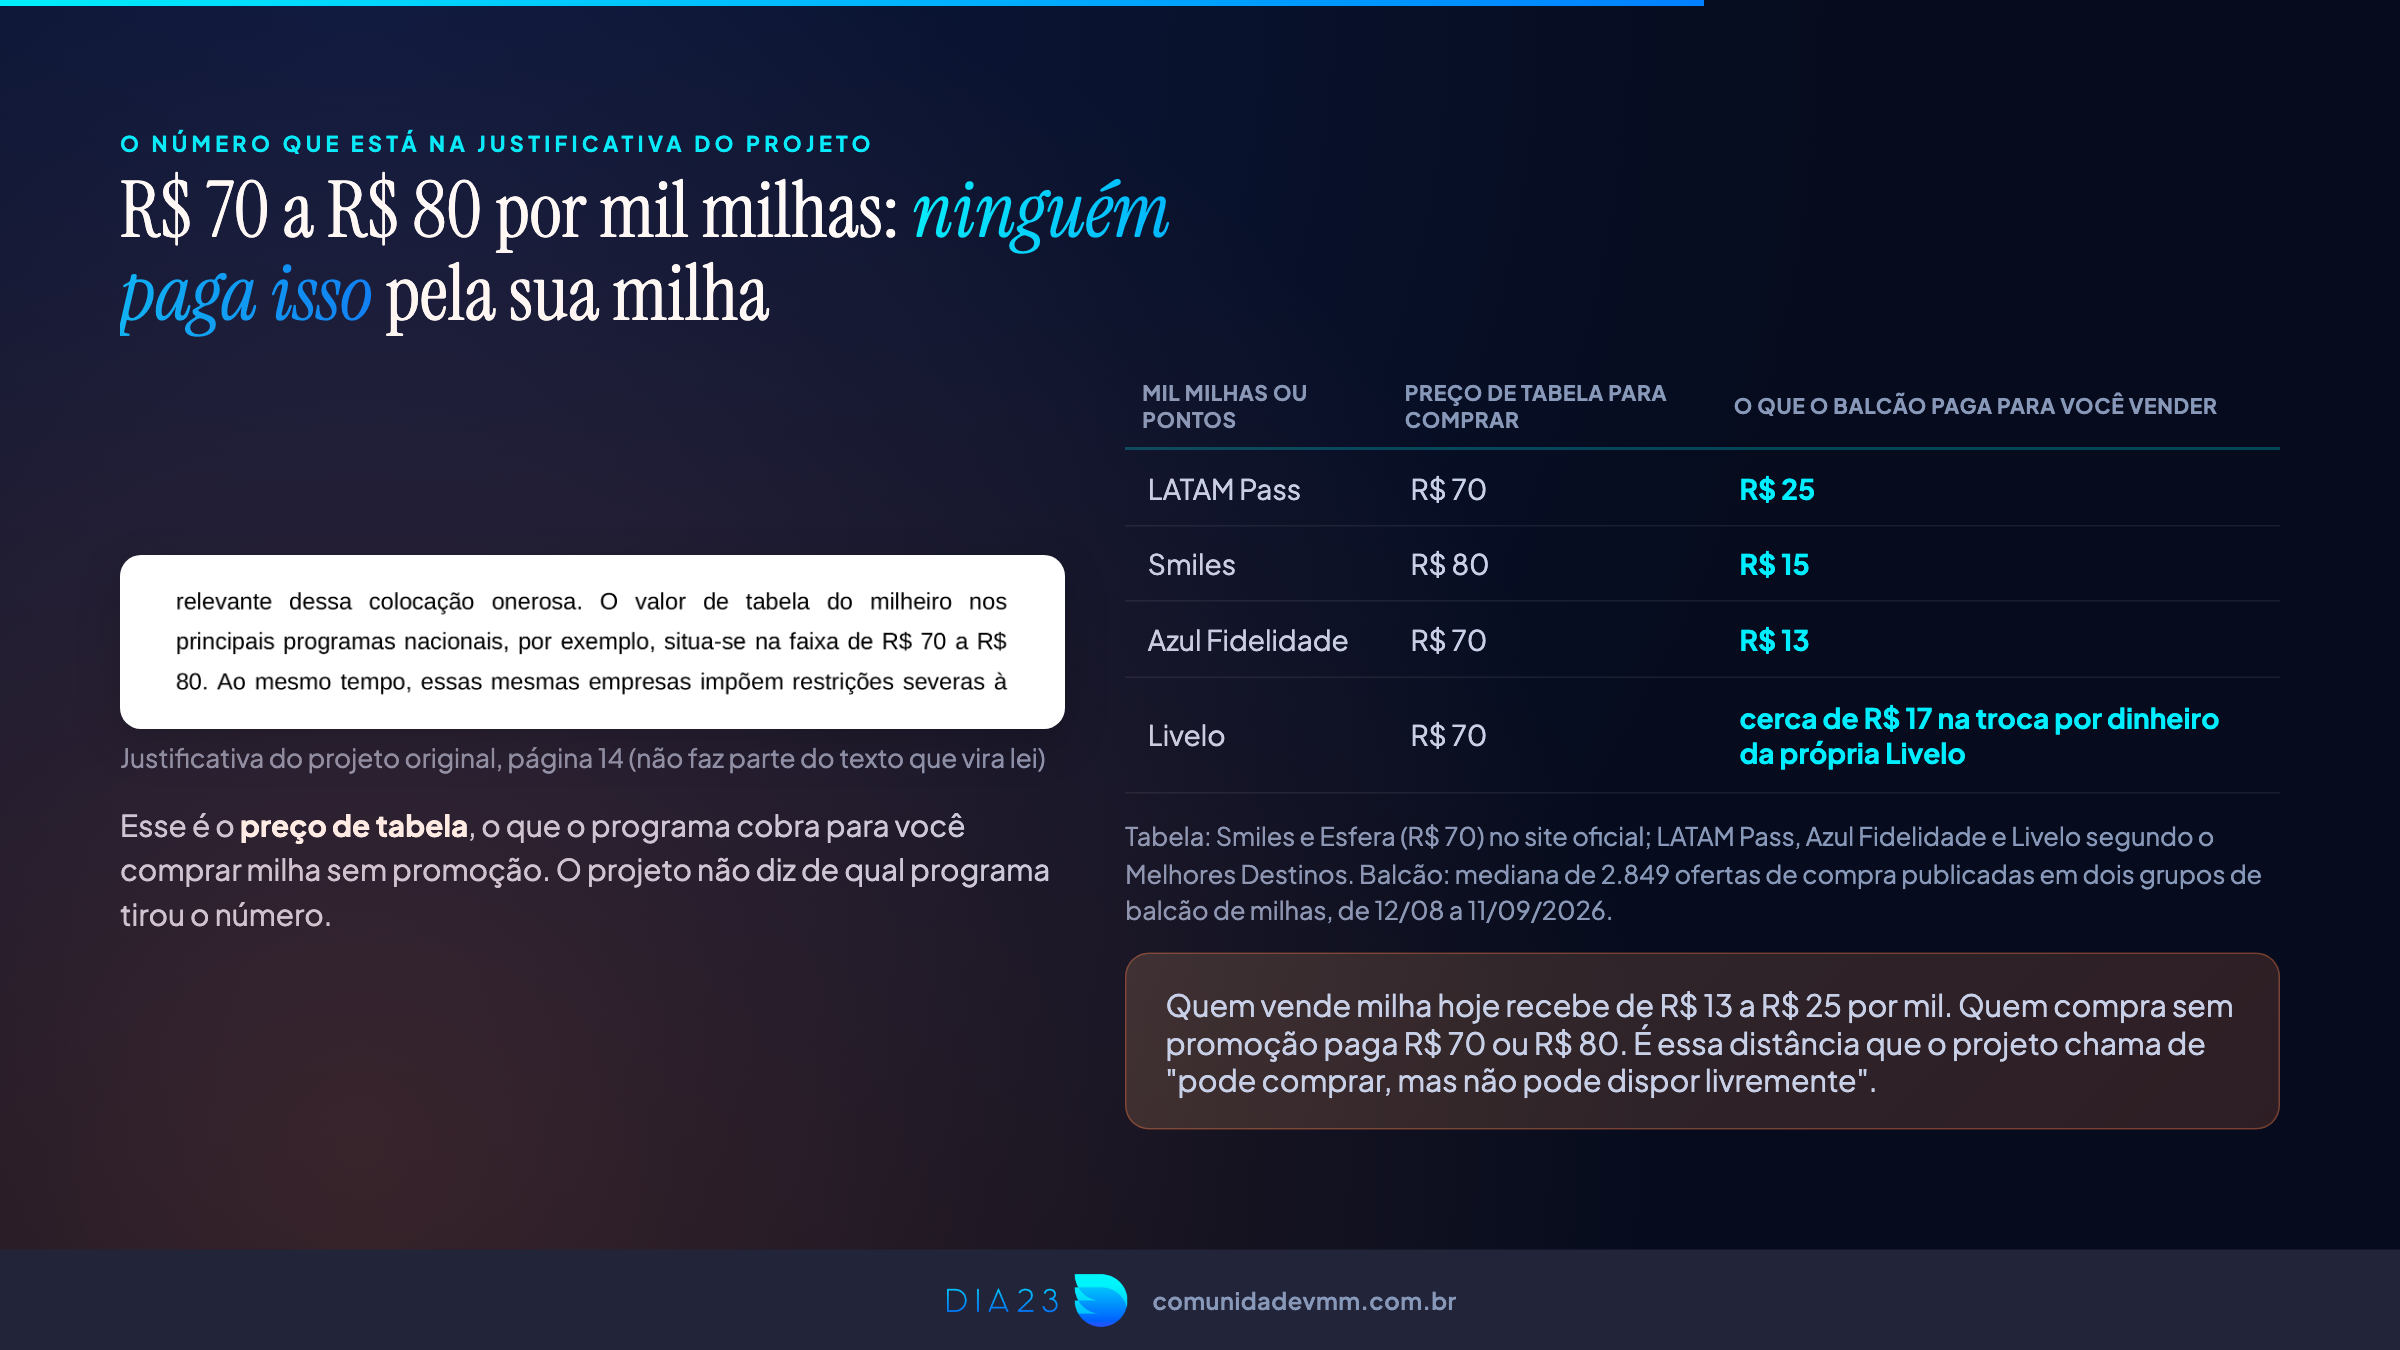
Essa parte é a que mais me incomodou no texto, porque é onde fica claro que faltou alguém que conhece o mercado na hora de escrever.
Na justificação do projeto original está escrito, com todas as letras, que “o valor de tabela do milheiro nos principais programas nacionais, por exemplo, situa-se na faixa de R$ 70 a R$ 80”.
Essa faixa até bate com o preço de tabela dos programas. Eu conferi nos sites oficiais: o Smiles pratica R$ 0,08 por milha, o que dá R$ 80 o milheiro, e a Esfera trabalha com R$ 0,07 por ponto, ou seja R$ 70. Para LATAM Pass, Azul e Livelo eu não consegui ler o preço direto na fonte oficial, porque as páginas de compra pedem login ou montam o valor por script, e o valor base de R$ 70 que circula vem de imprensa especializada.
O problema é que preço de tabela é referência, não é o preço que se pratica. Ninguém paga isso. As próprias páginas oficiais mostram desconto de clube e bônus de até 300% em campanha.
E do outro lado, o valor real de mercado é outro mundo. Hoje, num balcão, o milheiro da LATAM fica em torno de R$ 25, o da Smiles em torno de R$ 15 e o da Azul em torno de R$ 13.
Olha o tamanho da distância: o projeto usa como referência R$ 70 a R$ 80, e o mercado paga entre R$ 13 e R$ 25. Uma empresa independente só faria essa operação de liquidez pelos valores que já são praticados hoje, que dependem de oferta e demanda. Não tem como uma empresa comprar a R$ 70 e revender a R$ 15.
Tem um detalhe que reforça isso, e vem da própria Livelo: no programa em que ela converte pontos em dinheiro, 1.000 pontos valem aproximadamente R$ 17, conferido no simulador deles em julho de 2026. A mesma empresa que vende a R$ 70 de tabela recompra a uns R$ 17.
Por que o milheiro da Azul caiu tanto
Já que a gente está falando de preço, vale explicar o caso da Azul, porque muita gente me pergunta.
A Azul não está bem financeiramente há um tempo, e está se recuperando. Só que o milheiro dela caiu muito, e o motivo é simples: a Azul tem feito muita promoção e colocado muita milha no mercado. Quando tem muita oferta, o preço cai.
Por um lado é bom, porque você acumula mais fácil. Por outro, a companhia vai ajustando a precificação das passagens para acompanhar essa desvalorização. Então milha mais barata não quer dizer, na mesma proporção, passagem mais barata.
Isso já aconteceu com a Smiles, que se recuperou e viu o valor voltar, e com a LATAM na pandemia, que também caiu muito e depois se recuperou.
Por isso eu não olho o preço do milheiro como se fosse uma verdade fixa. Ele é foto de um momento, e muda conforme a companhia aperta ou solta as promoções, conforme ela precisa de caixa, conforme o mercado absorve. Quem acompanha o milheiro todo dia, como eu acompanho no painel da comunidade, vê esse movimento acontecer em semanas.
O que o projeto acerta e o que ele erra
Eu não quero passar a impressão de que sou contra a regulamentação. Sou a favor. Só acho que o texto de hoje tem problemas sérios.
O que eu acho que o projeto acerta:
Ele coloca na mesa uma contradição real, que é a mesma que eu reclamo há anos. As companhias vendem ponto para você, ganham dinheiro com isso, fazem campanha de bônus de 300%, e depois tratam esse mesmo ponto como se fosse um favor que elas te fizeram, com restrição de CPF, biometria e bloqueio por suspeita. A própria justificação do projeto usa uma frase que resume bem: cria-se um monopólio sobre a conversão de um ativo que o próprio consumidor comprou.
O que eu acho que o projeto erra:
Primeiro, a faixa de R$ 70 a R$ 80 como referência de valor, que já mostrei que não existe no mercado real.
Segundo, os sete anos comprovados de compra e venda de milhas como requisito, sendo que essa atividade é proibida pelos regulamentos. É pedir currículo numa atividade que o próprio setor trata como irregular.
Terceiro, a pressa. Um texto com esse tamanho de impacto aprovado em regime de urgência, no mesmo dia, sem o setor todo ter sido ouvido, tende a sair com esse tipo de buraco mesmo.
E quarto, uma coisa que ficou de fora: o projeto fala do seu direito de vender, mas não resolve a parte que mais dói no dia a dia, que é o limite de CPFs por conta e a burocracia de emitir para outra pessoa da sua família.
As 11 entidades que pediram revisão ao Senado
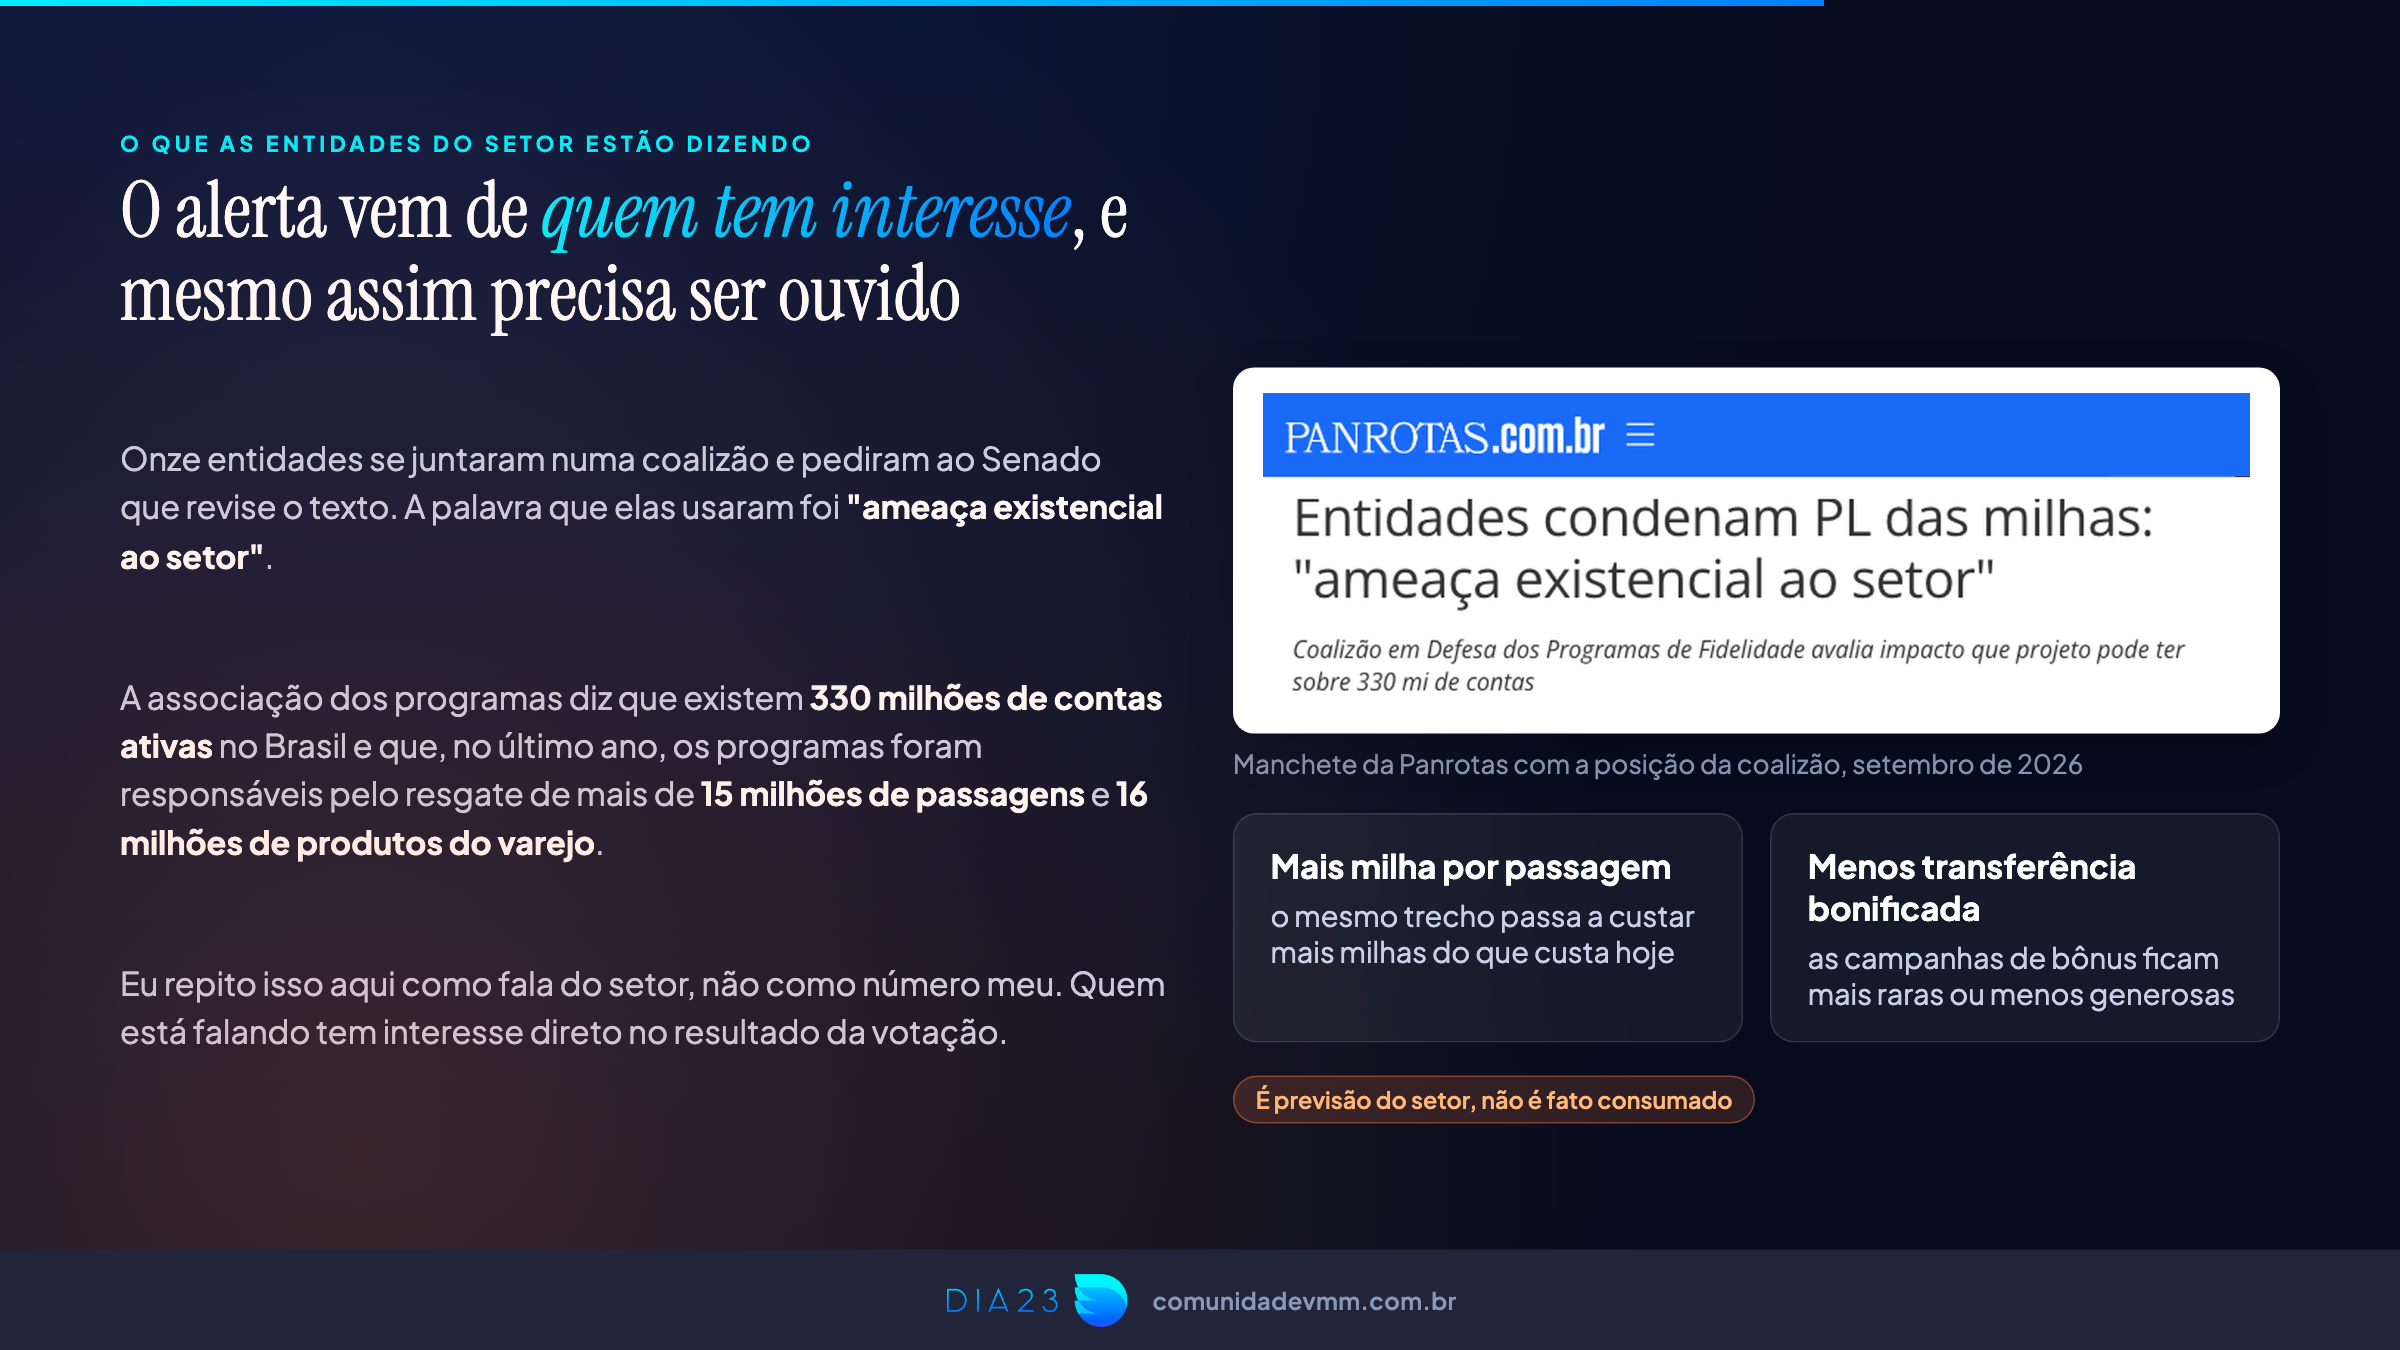
Onze entidades do setor se juntaram numa coalizão pedindo ao Senado a revisão do texto. O termo que elas usaram foi “ameaça existencial ao setor”.
Eu entendo o argumento delas, mesmo sem concordar com tudo. Se as companhias forem obrigadas a dar liquidez para pouquíssimas empresas capazes de fazer essa operação, o risco de distorção é real. E se isso se estendesse também para programas estrangeiros que operam aqui, algumas empresas poderiam simplesmente parar de vender pontos no Brasil, como acontece hoje com os pontos que você compra na Esfera e transfere para a Ibéria.
Para você ter ideia do tamanho do que está em jogo, a Abemf, que é a associação dos programas de fidelidade, contava 299,7 milhões de cadastros no quarto trimestre de 2025. É mais cadastro de fidelidade do que gente no país, o que é normal, porque eu mesmo tenho conta em dezenas de programas.
O exercício que eu faço antes de usar milhas (com número real)
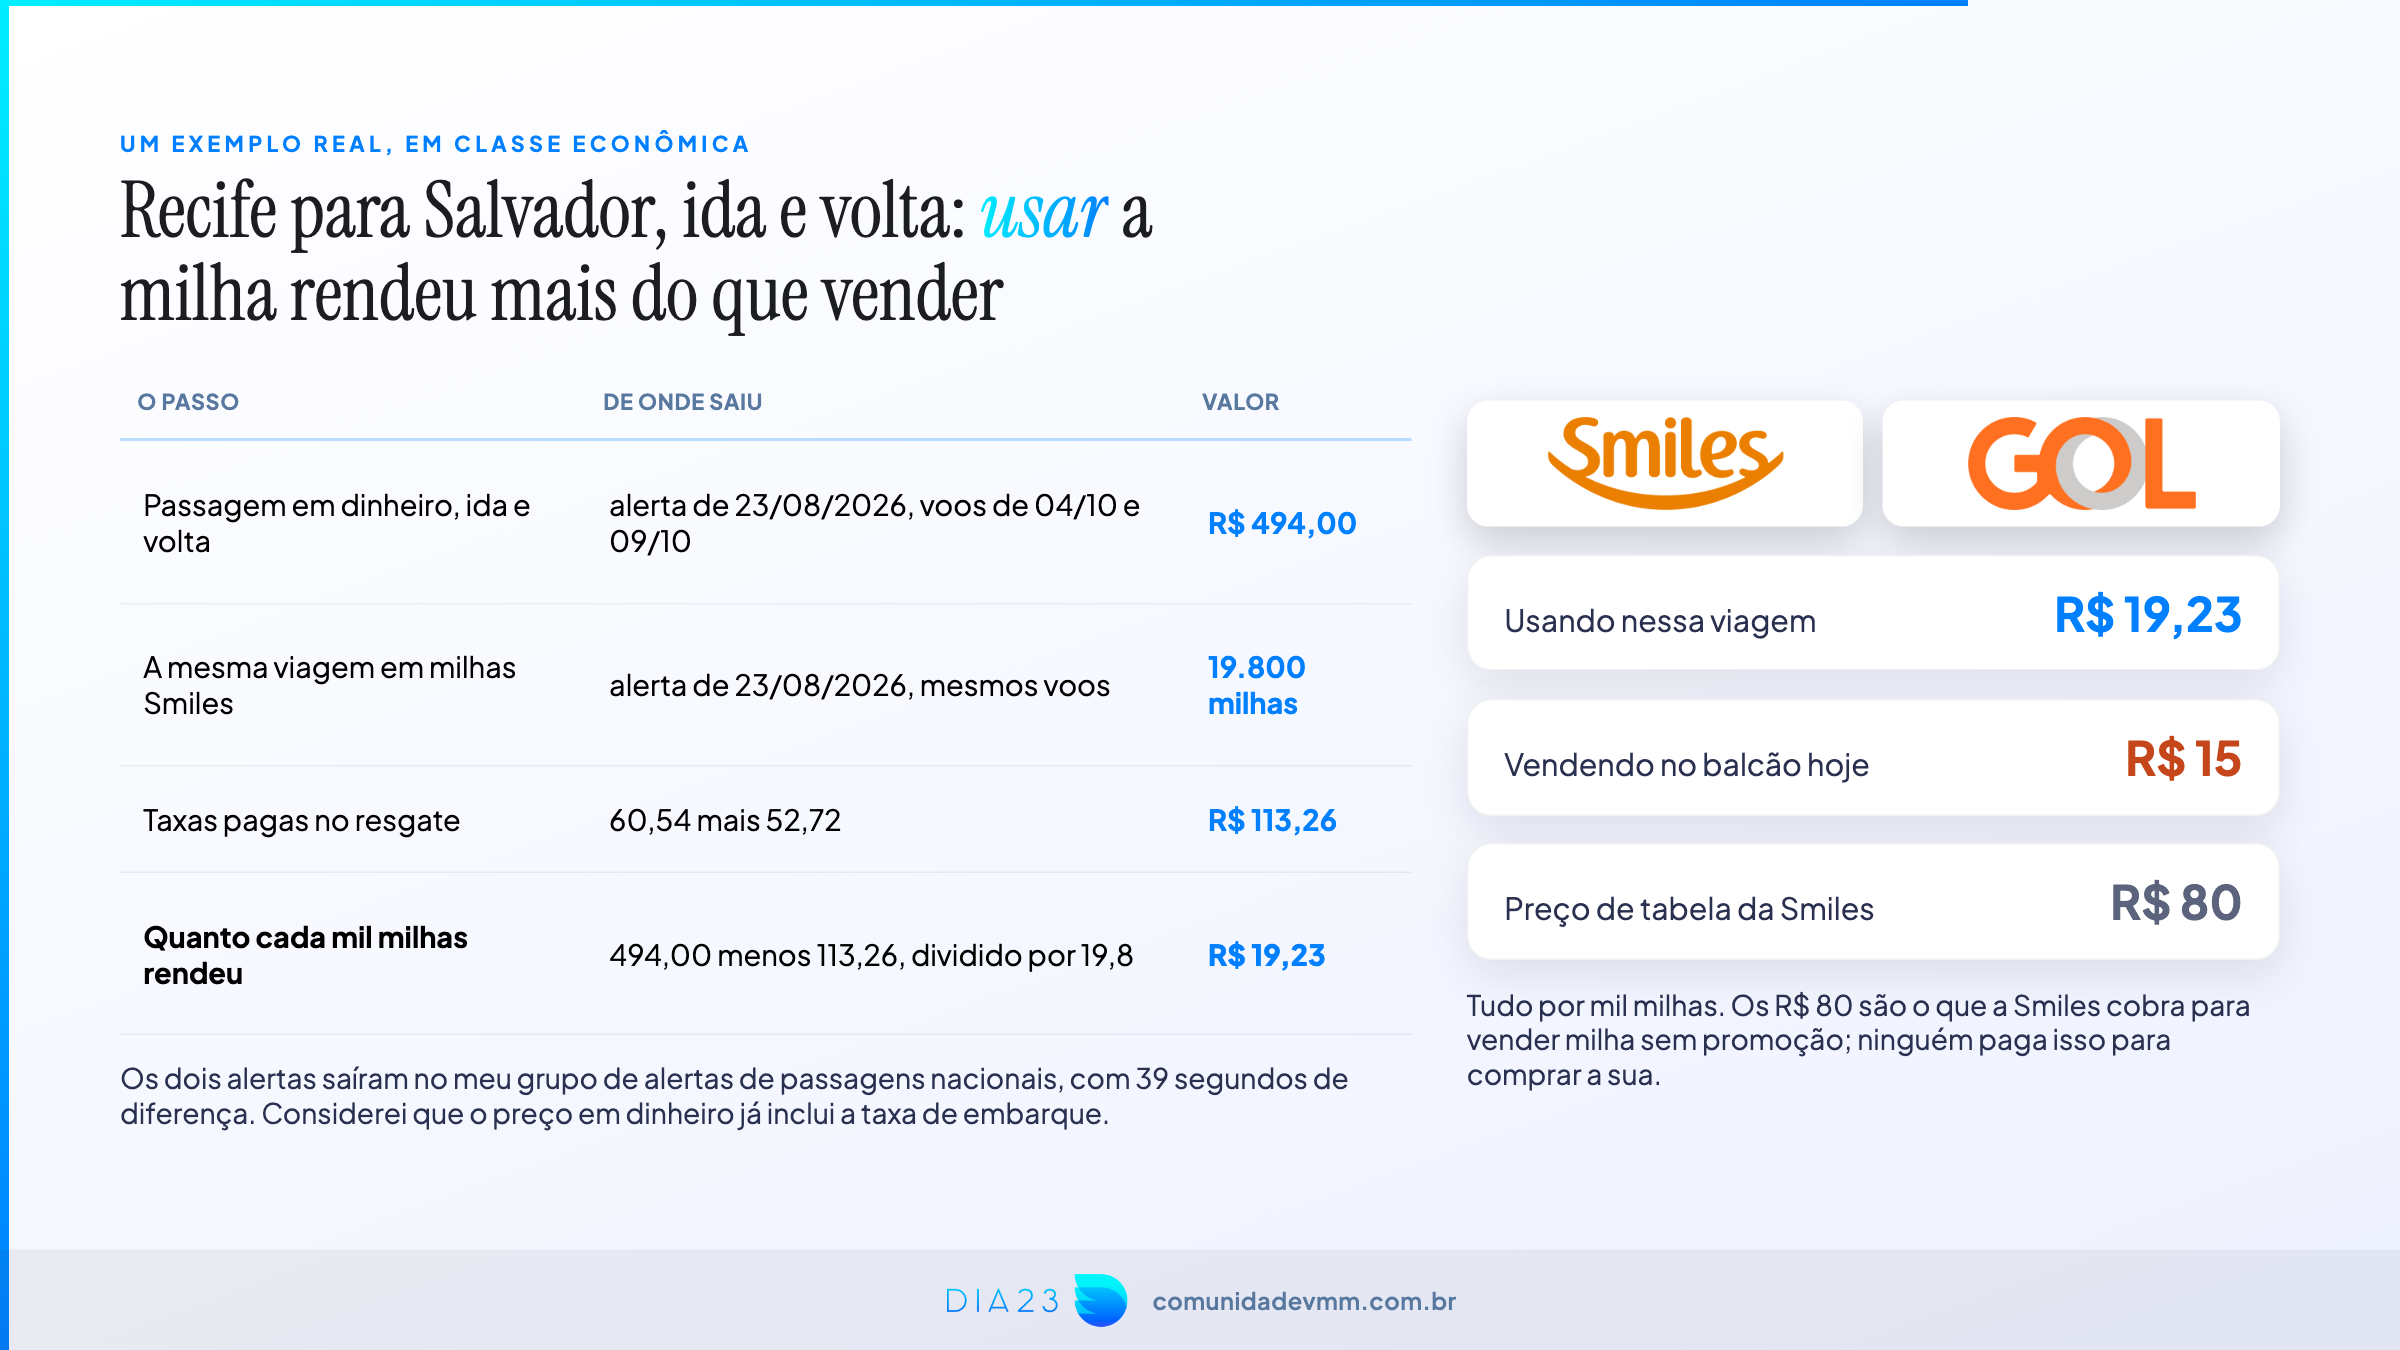
Agora deixa eu te mostrar a conta que realmente importa no seu dia a dia, independente desse projeto passar ou não.
Peguei um alerta real do nosso grupo da Comunidade VMM: Recife x Salvador, ida e volta.
- Comprando a passagem em dinheiro: R$ 494,00
- Usando milhas Smiles: 19.800 milhas + R$ 113,26 de taxa
Fazendo a conta, cada mil milhas suas valeu perto de R$ 19,23 nessa emissão.
Compara isso com os outros dois números da mesma milha: no balcão, ela vale R$ 15. Na tabela da Smiles, R$ 80.
Ou seja, usando as milhas para viajar, você valorizou as suas milhas acima do que o mercado paga por elas. Não é sempre que isso acontece, mas acontece na maioria das vezes, e é por isso que eu sempre faço esse cálculo antes de emitir.
E olha que exercício simples: pega o preço da passagem em dinheiro, tira as taxas do resgate, divide pelo número de milhas e multiplica por mil. Se o resultado for maior do que o preço que você pagaria para comprar aquelas milhas, usar milha valeu a pena. Se for menor, compra a passagem em dinheiro e guarda as milhas.
Eu faço isso toda vez, inclusive com milha que eu não paguei, aquelas que vieram de gasto no cartão. Porque milha vale dinheiro, mesmo a que caiu de graça na sua conta.
Então, vender milhas é proibido por lei?
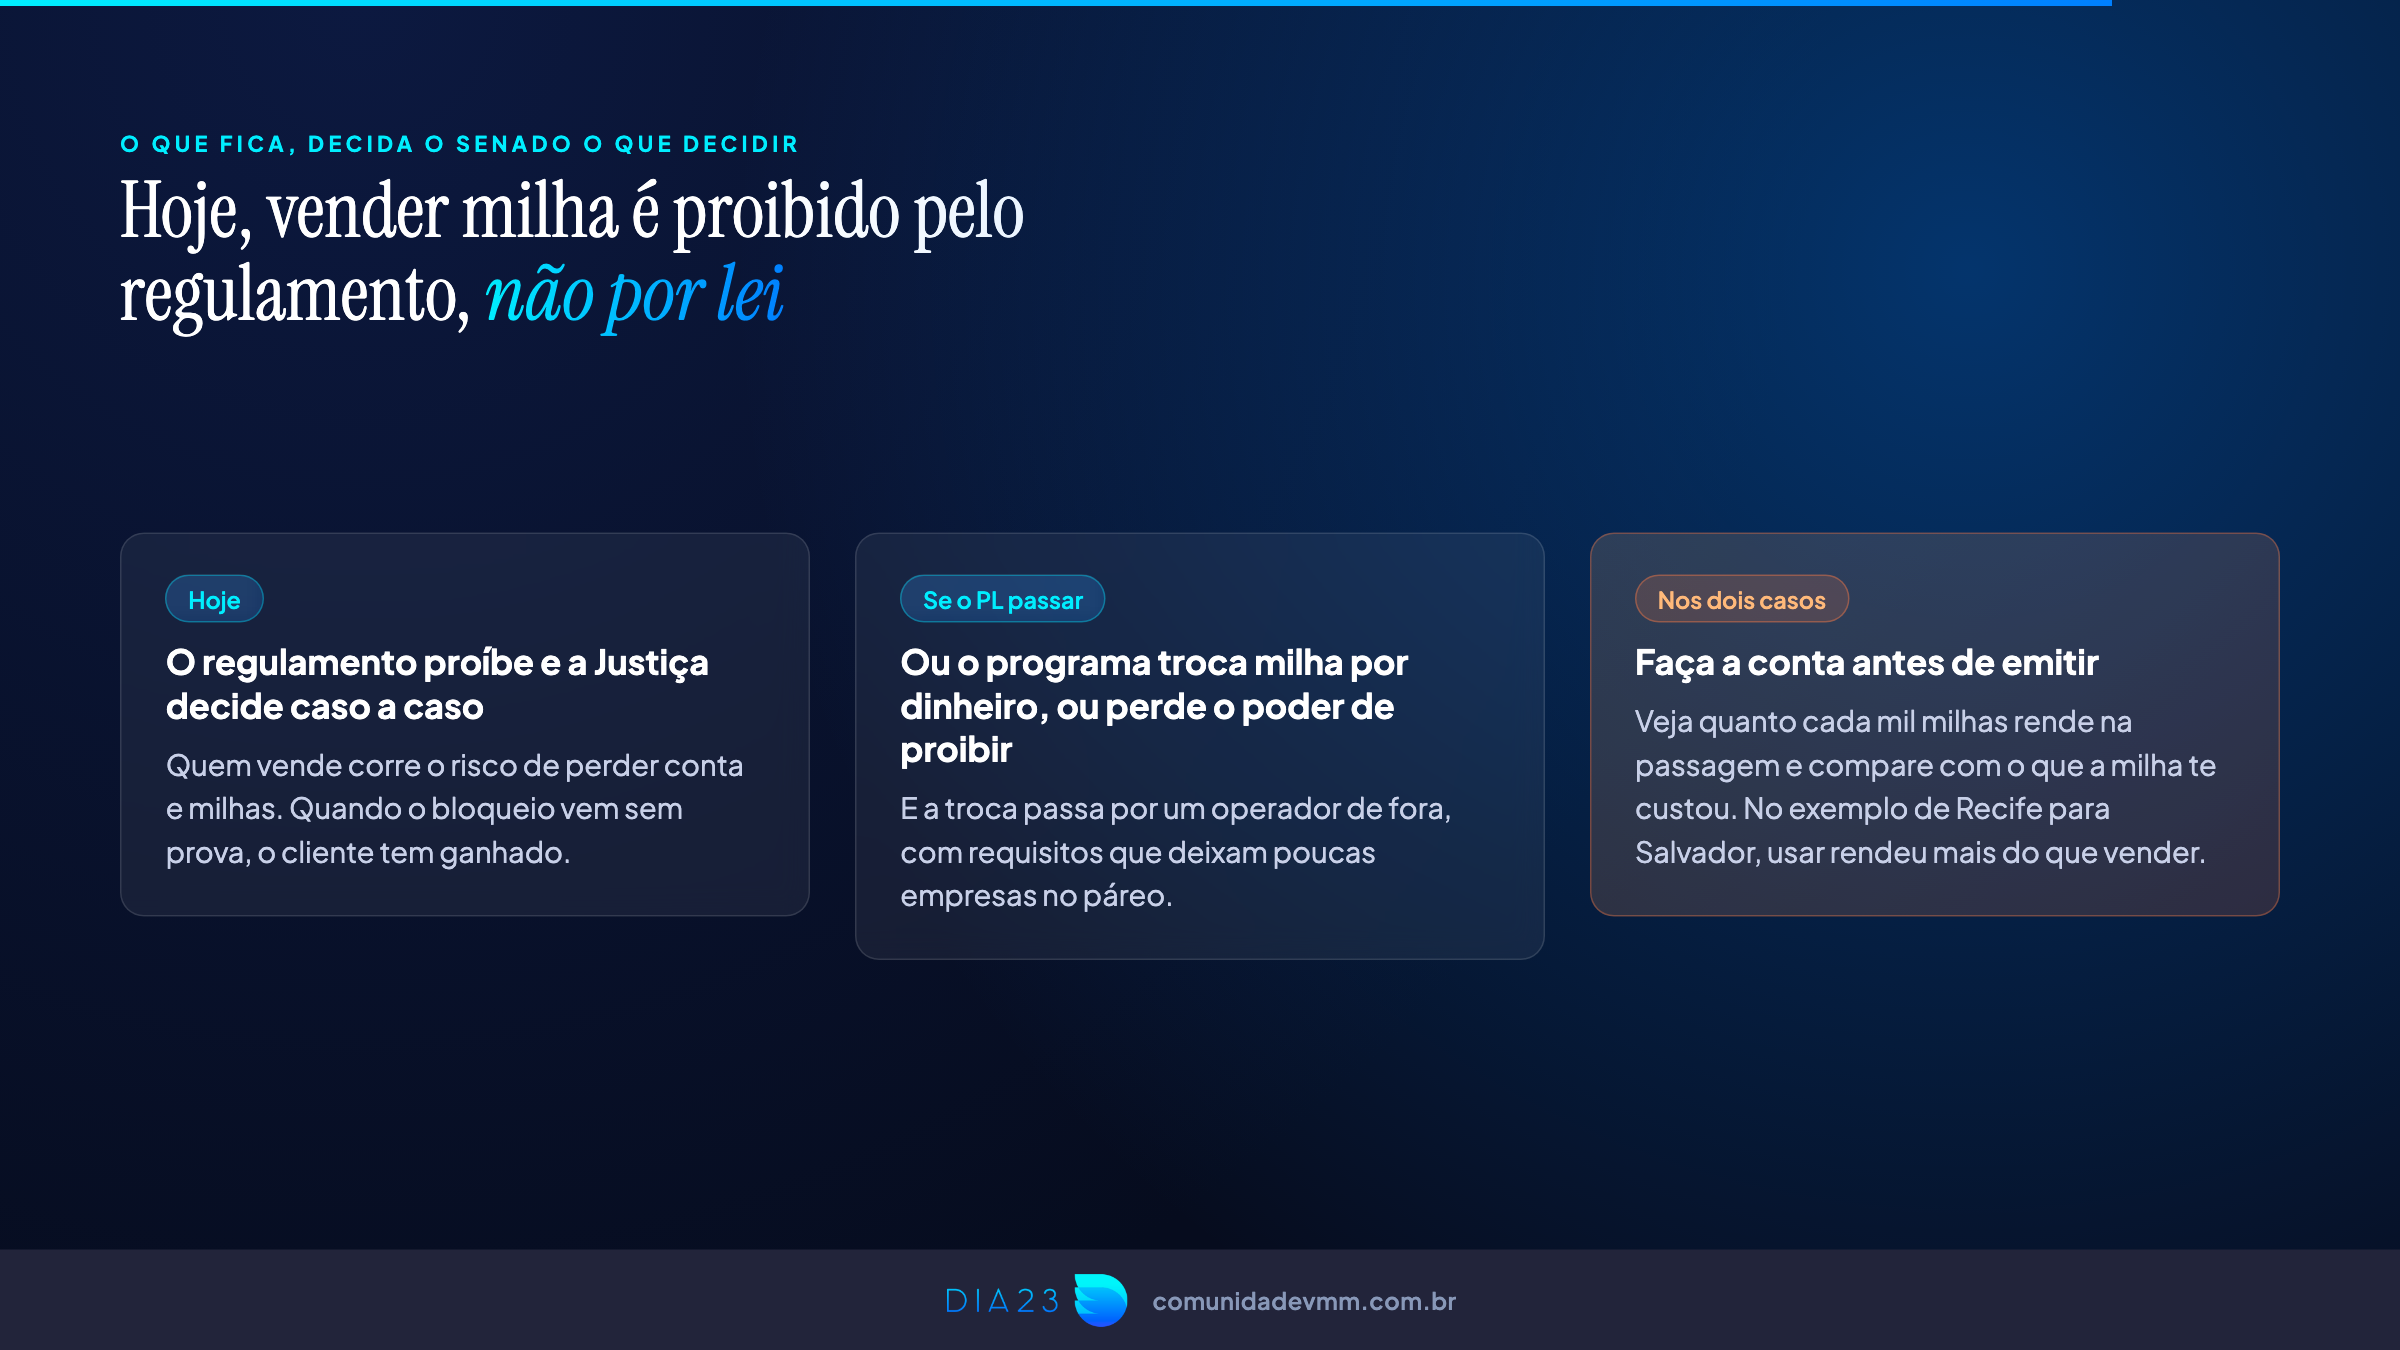
Não. Vender milhas não é proibido por lei nenhuma hoje. É proibido pelo regulamento da companhia aérea, que é o contrato que você aceitou.
Se esse projeto virar lei, a lógica passa a ser: ou o programa oferece a troca das suas milhas por dinheiro, ou ele perde o poder de te proibir de vender e de bloquear a sua conta por isso.
E, pelo texto de hoje, quem faria essa compra não seria o grupo 123 Milhas, por causa do critério dos sete anos sem recuperação judicial.
Mas eu repito o que falei no começo, porque é a parte que mais se perde no meio das manchetes: ainda não é lei. Está parado no Senado, sem relator, e mesmo se passar tem 12 meses de carência.
O que eu faria no seu lugar agora
Nada de diferente do que eu já faço, para ser sincero.
Continuo acumulando, continuo emitindo para viajar com a minha família, e continuo fazendo a conta antes de cada emissão. O que muda é que agora eu vou acompanhar a tramitação no Senado, porque se aparecer relator e o texto começar a andar, aí sim vale reavaliar.
O que eu não faria: sair correndo para queimar milhas por medo de manchete. Esse é o tipo de decisão que custa caro, e o calendário desse projeto simplesmente não justifica pressa nenhuma.
Se você ficou com alguma dúvida sobre o projeto, ou se eu falei alguma besteira, me fala nos comentários do vídeo que eu respondo.
Leia também
- O guia completo do Azul Fidelidade em 2026, com a taxa que quase ninguém percebe
- Quanto custa de verdade subir para a executiva na TAP usando milhas
- Minha primeira executiva com milhas: quanto custa em cada companhia
- Livelo 2026: como acumular e quando a transferência bonificada compensa
- Os sites que eu realmente uso para achar passagem barata